-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用
主业企稳,创新加速
下载次数:
1825 次
发布机构:
国金证券股份有限公司
发布日期:
2026-08-19
页数:
4页
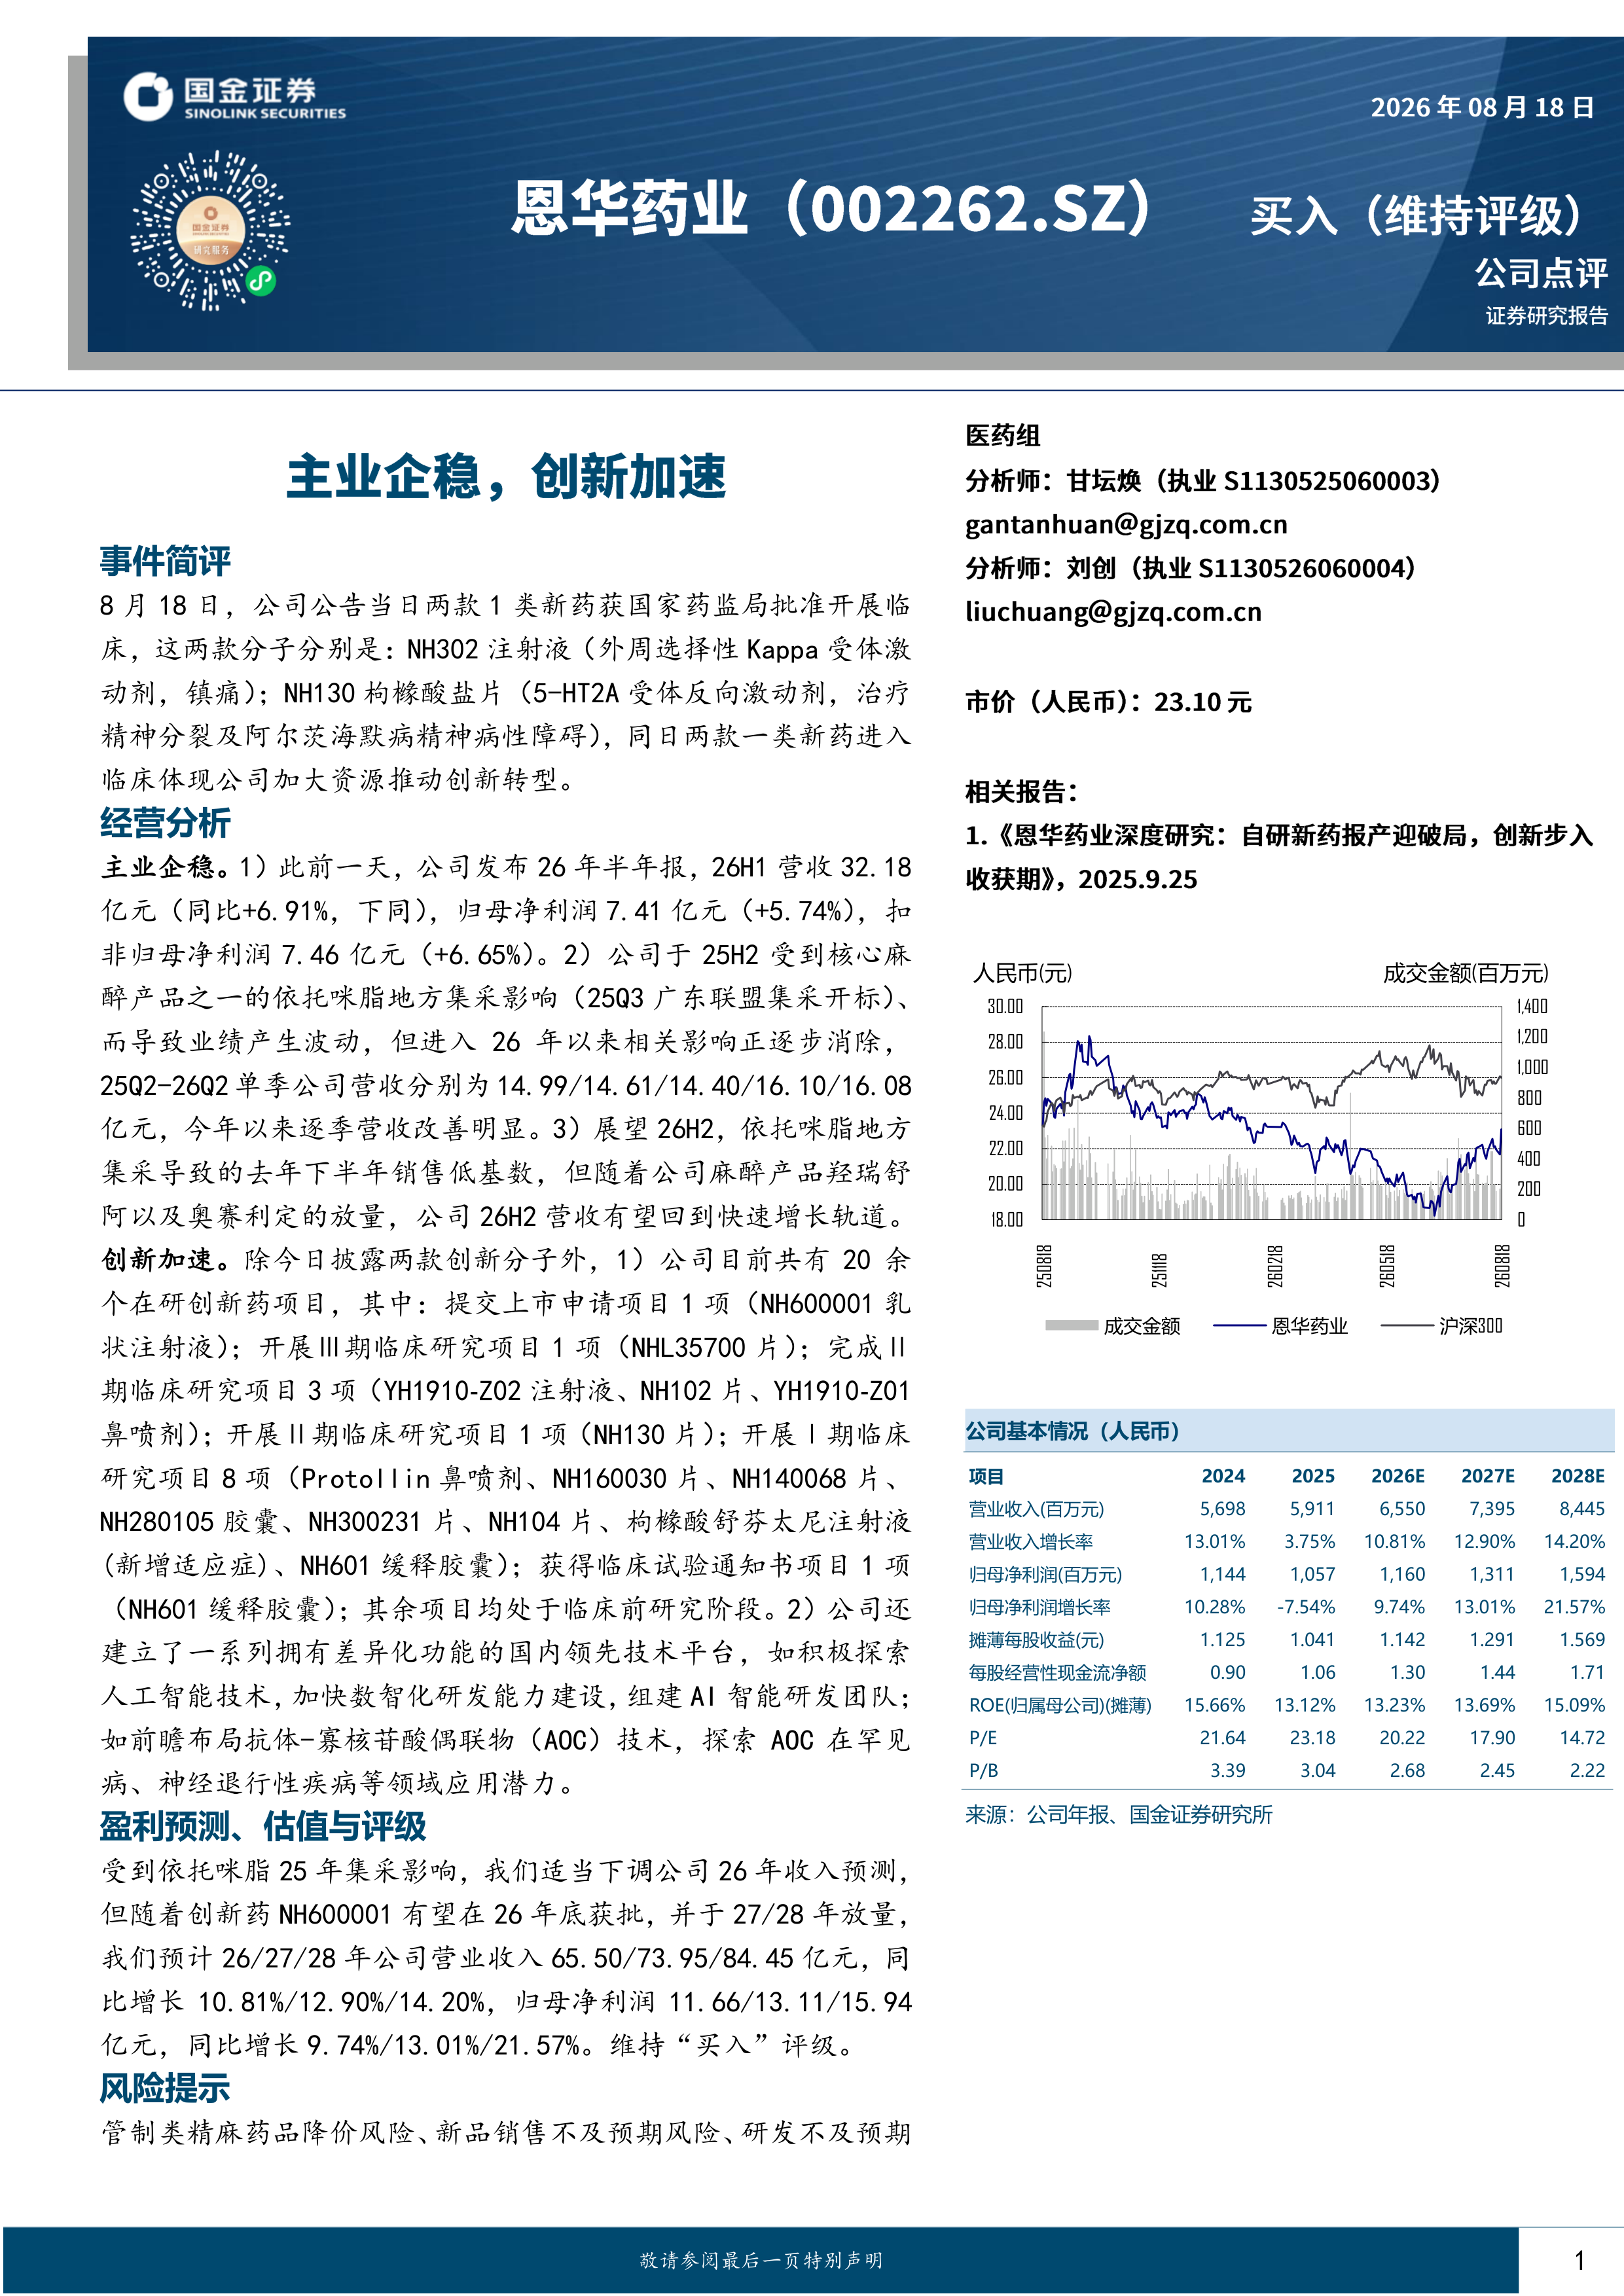
恩华药业(002262)
8月18日,公司公告当日两款1类新药获国家药监局批准开展临床,这两款分子分别是:NH302注射液(外周选择性Kappa受体激动剂,镇痛);NH130枸橼酸盐片(5-HT2A受体反向激动剂,治疗精神分裂及阿尔茨海默病精神病性障碍),同日两款一类新药进入临床体现公司加大资源推动创新转型。
经营分析
主业企稳。1)此前一天,公司发布26年半年报,26H1营收32.18亿元(同比+6.91%,下同),归母净利润7.41亿元(+5.74%),扣非归母净利润7.46亿元(+6.65%)。2)公司于25H2受到核心麻醉产品之一的依托咪脂地方集采影响(25Q3广东联盟集采开标)、而导致业绩产生波动,但进入26年以来相关影响正逐步消除,25Q2-26Q2单季公司营收分别为14.99/14.61/14.40/16.10/16.08亿元,今年以来逐季营收改善明显。3)展望26H2,依托咪脂地方集采导致的去年下半年销售低基数,但随着公司麻醉产品羟瑞舒阿以及奥赛利定的放量,公司26H2营收有望回到快速增长轨道。创新加速。除今日披露两款创新分子外,1)公司目前共有20余个在研创新药项目,其中:提交上市申请项目1项(NH600001乳状注射液);开展Ⅲ期临床研究项目1项(NHL35700片);完成Ⅱ期临床研究项目3项(YH1910‑Z02注射液、NH102片、YH1910‑Z01鼻喷剂);开展Ⅱ期临床研究项目1项(NH130片);开展Ⅰ期临床研究项目8项(Protollin鼻喷剂、NH160030片、NH140068片、NH280105胶囊、NH300231片、NH104片、枸橼酸舒芬太尼注射液(新增适应症)、NH601缓释胶囊);获得临床试验通知书项目1项(NH601缓释胶囊);其余项目均处于临床前研究阶段。2)公司还建立了一系列拥有差异化功能的国内领先技术平台,如积极探索人工智能技术,加快数智化研发能力建设,组建AI智能研发团队;如前瞻布局抗体-寡核苷酸偶联物(AOC)技术,探索AOC在罕见病、神经退行性疾病等领域应用潜力。
盈利预测、估值与评级
受到依托咪脂25年集采影响,我们适当下调公司26年收入预测,但随着创新药NH600001有望在26年底获批,并于27/28年放量,我们预计26/27/28年公司营业收入65.50/73.95/84.45亿元,同比增长10.81%/12.90%/14.20%,归母净利润11.66/13.11/15.94亿元,同比增长9.74%/13.01%/21.57%。维持“买入”评级。
风险提示
管制类精麻药品降价风险、新品销售不及预期风险、研发不及预期风险。

本报告的核心观点认为,恩华药业正通过双轮驱动战略实现业绩反转与长期增长:一方面,传统麻醉主业在经历地方集采冲击后已呈现企稳回升态势,营收逐季改善;另一方面,公司同日宣布两款1类新药获批临床,叠加20余个在研创新药项目及先进技术平台布局,标志着公司正加速向创新药企转型。基于上述判断,报告预测2026-2028年公司营业收入将保持10%-14%的稳健增长,归母净利润在2026年有望恢复至两位数增速,并维持“买入”评级。
报告通过财务数据分析指出,尽管2025年因依托咪酯集采导致业绩短期承压(归母净利润同比下降7.54%),但2026年上半年营收已明显改善(同比增长6.91%),且低基数效应下下半年有望进入快速增长轨道。同时,创新药管线中NH600001乳状注射液已提交上市申请,预计2026年底获批,将成为2027-2028年重要增量。因此,短期业绩波动不改公司中长期价值,创新转型是未来增长的核心驱动力。
2026年8月18日,公司公告两款1类新药获得国家药监局临床试验批准:NH302注射液(外周选择性Kappa受体激动剂,用于镇痛)和NH130枸橼酸盐片(5-HT2A受体反向激动剂,用于治疗精神分裂症及阿尔茨海默病精神病性障碍)。同日两款创新分子进入临床,体现公司加大资源投入、加快推动创新转型的战略意图。
受依托咪酯2025年集采影响,适当下调2026年收入预测,但考虑创新药NH600001有望2026年底获批并于2027/2028年放量,预计2026/2027/2028年营业收入分别为65.50/73.95/84.45亿元,同比增长10.81%/12.90%/14.20%;归母净利润分别为11.60/13.11/15.94亿元,同比增长9.74%/13.01%/21.57%。维持“买入”评级。
管制类精麻药品降价风险、新品销售不及预期风险、研发不及预期风险。
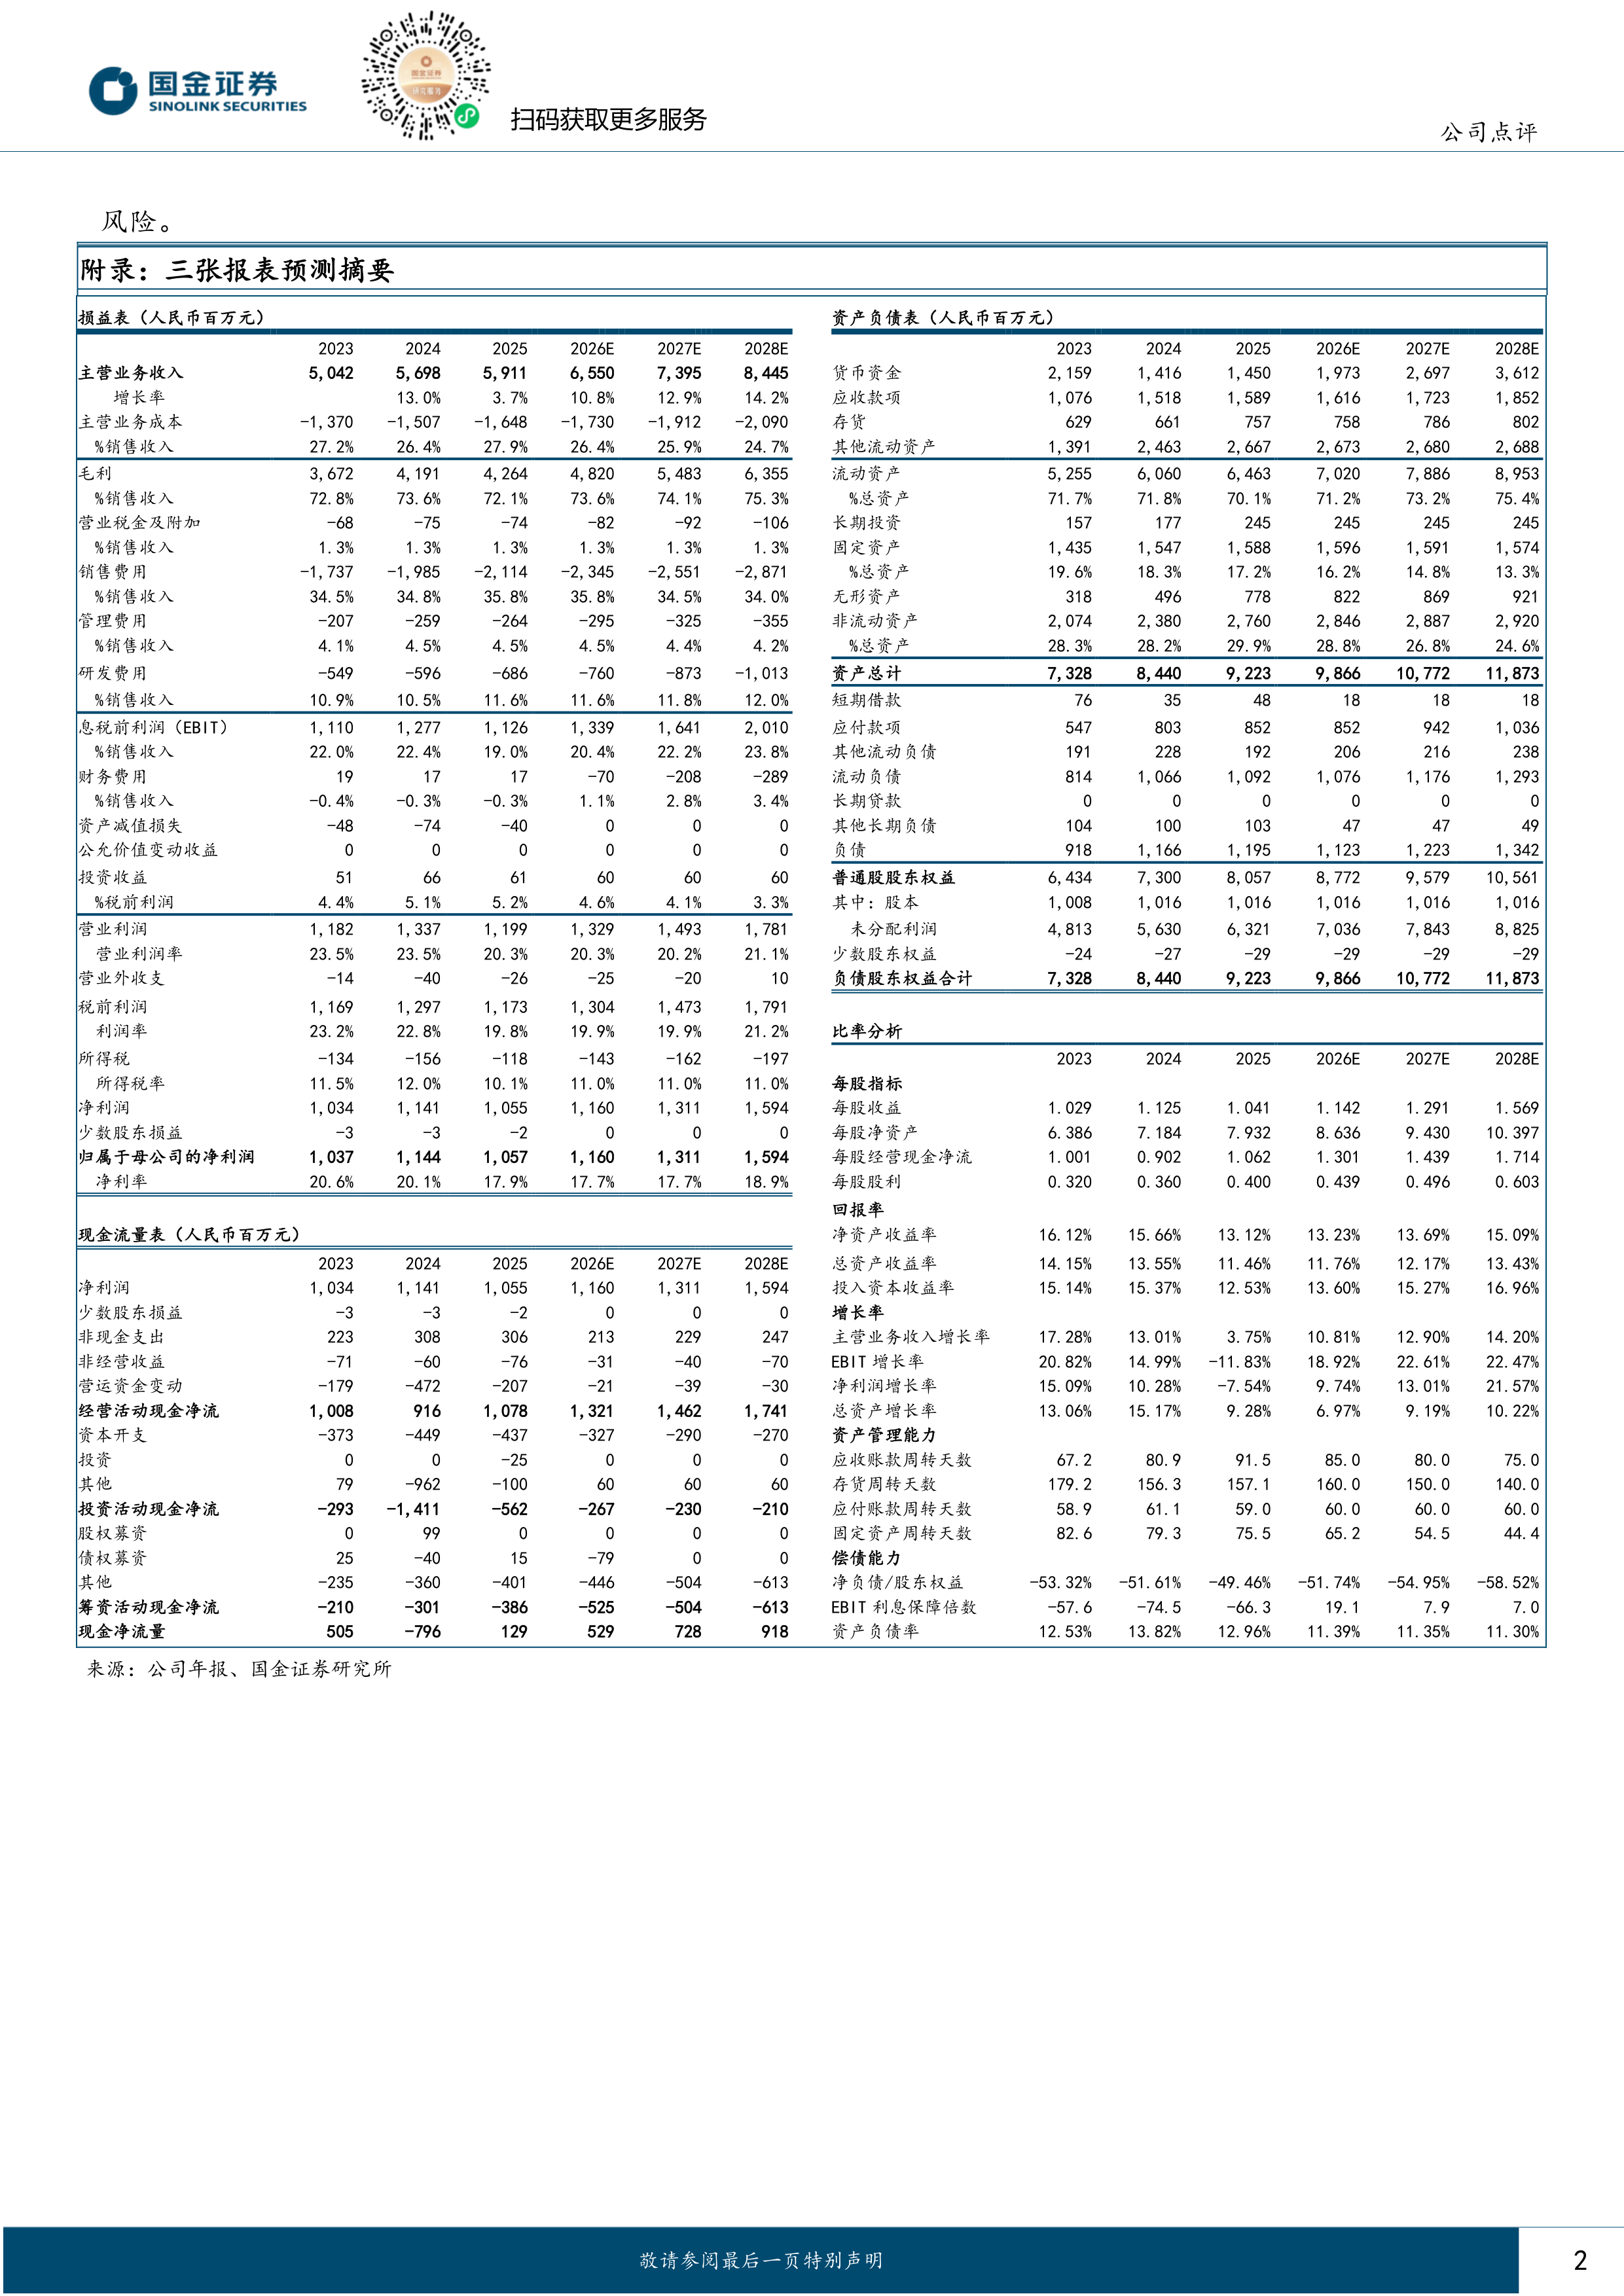
(包含损益表、资产负债表、现金流量表关键数据及比率分析,显示公司2023-2028年财务预测趋势,如营收、净利润、资产负债率、ROE等指标变化。)
恩华药业正经历从传统精麻药企向创新药企转型的关键阶段。短期来看,依托咪酯集采冲击已基本消化,2026年上半年营收净利润重回增长轨道,下半年低基数叠加新品放量有望进一步加速。长期来看,公司拥有20余个在研创新药项目,其中NH600001乳状注射液有望于2026年底获批上市,成为业绩新引擎;同时AI研发团队与AOC技术平台的布局为未来管线储备提供了差异化竞争力。财务预测显示,2026-2028年营收和净利润均将保持双位数增长,ROE稳步提升。综合评估,公司主业企稳、创新加速,具备中长期投资价值,维持“买入”评级。
多元模式出海,慢病管线价值凸显
医药健康行业研究:三季报披露窗口期 CXO配置价值凸显
医药行业产业研究周报:微软Quine建生物世界模型;艾博mRNA 78亿美元授权诺华
医药行业产业研究周报:Claude发现酶系统,FDA新规推进动物试验替代方案
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送