2025中国医药研发创新与营销创新峰会
银发经济系列报告之一:供应链重构下的全球齿科氧化锆龙头

银发经济系列报告之一:供应链重构下的全球齿科氧化锆龙头

研报

银发经济系列报告之一:供应链重构下的全球齿科氧化锆龙头

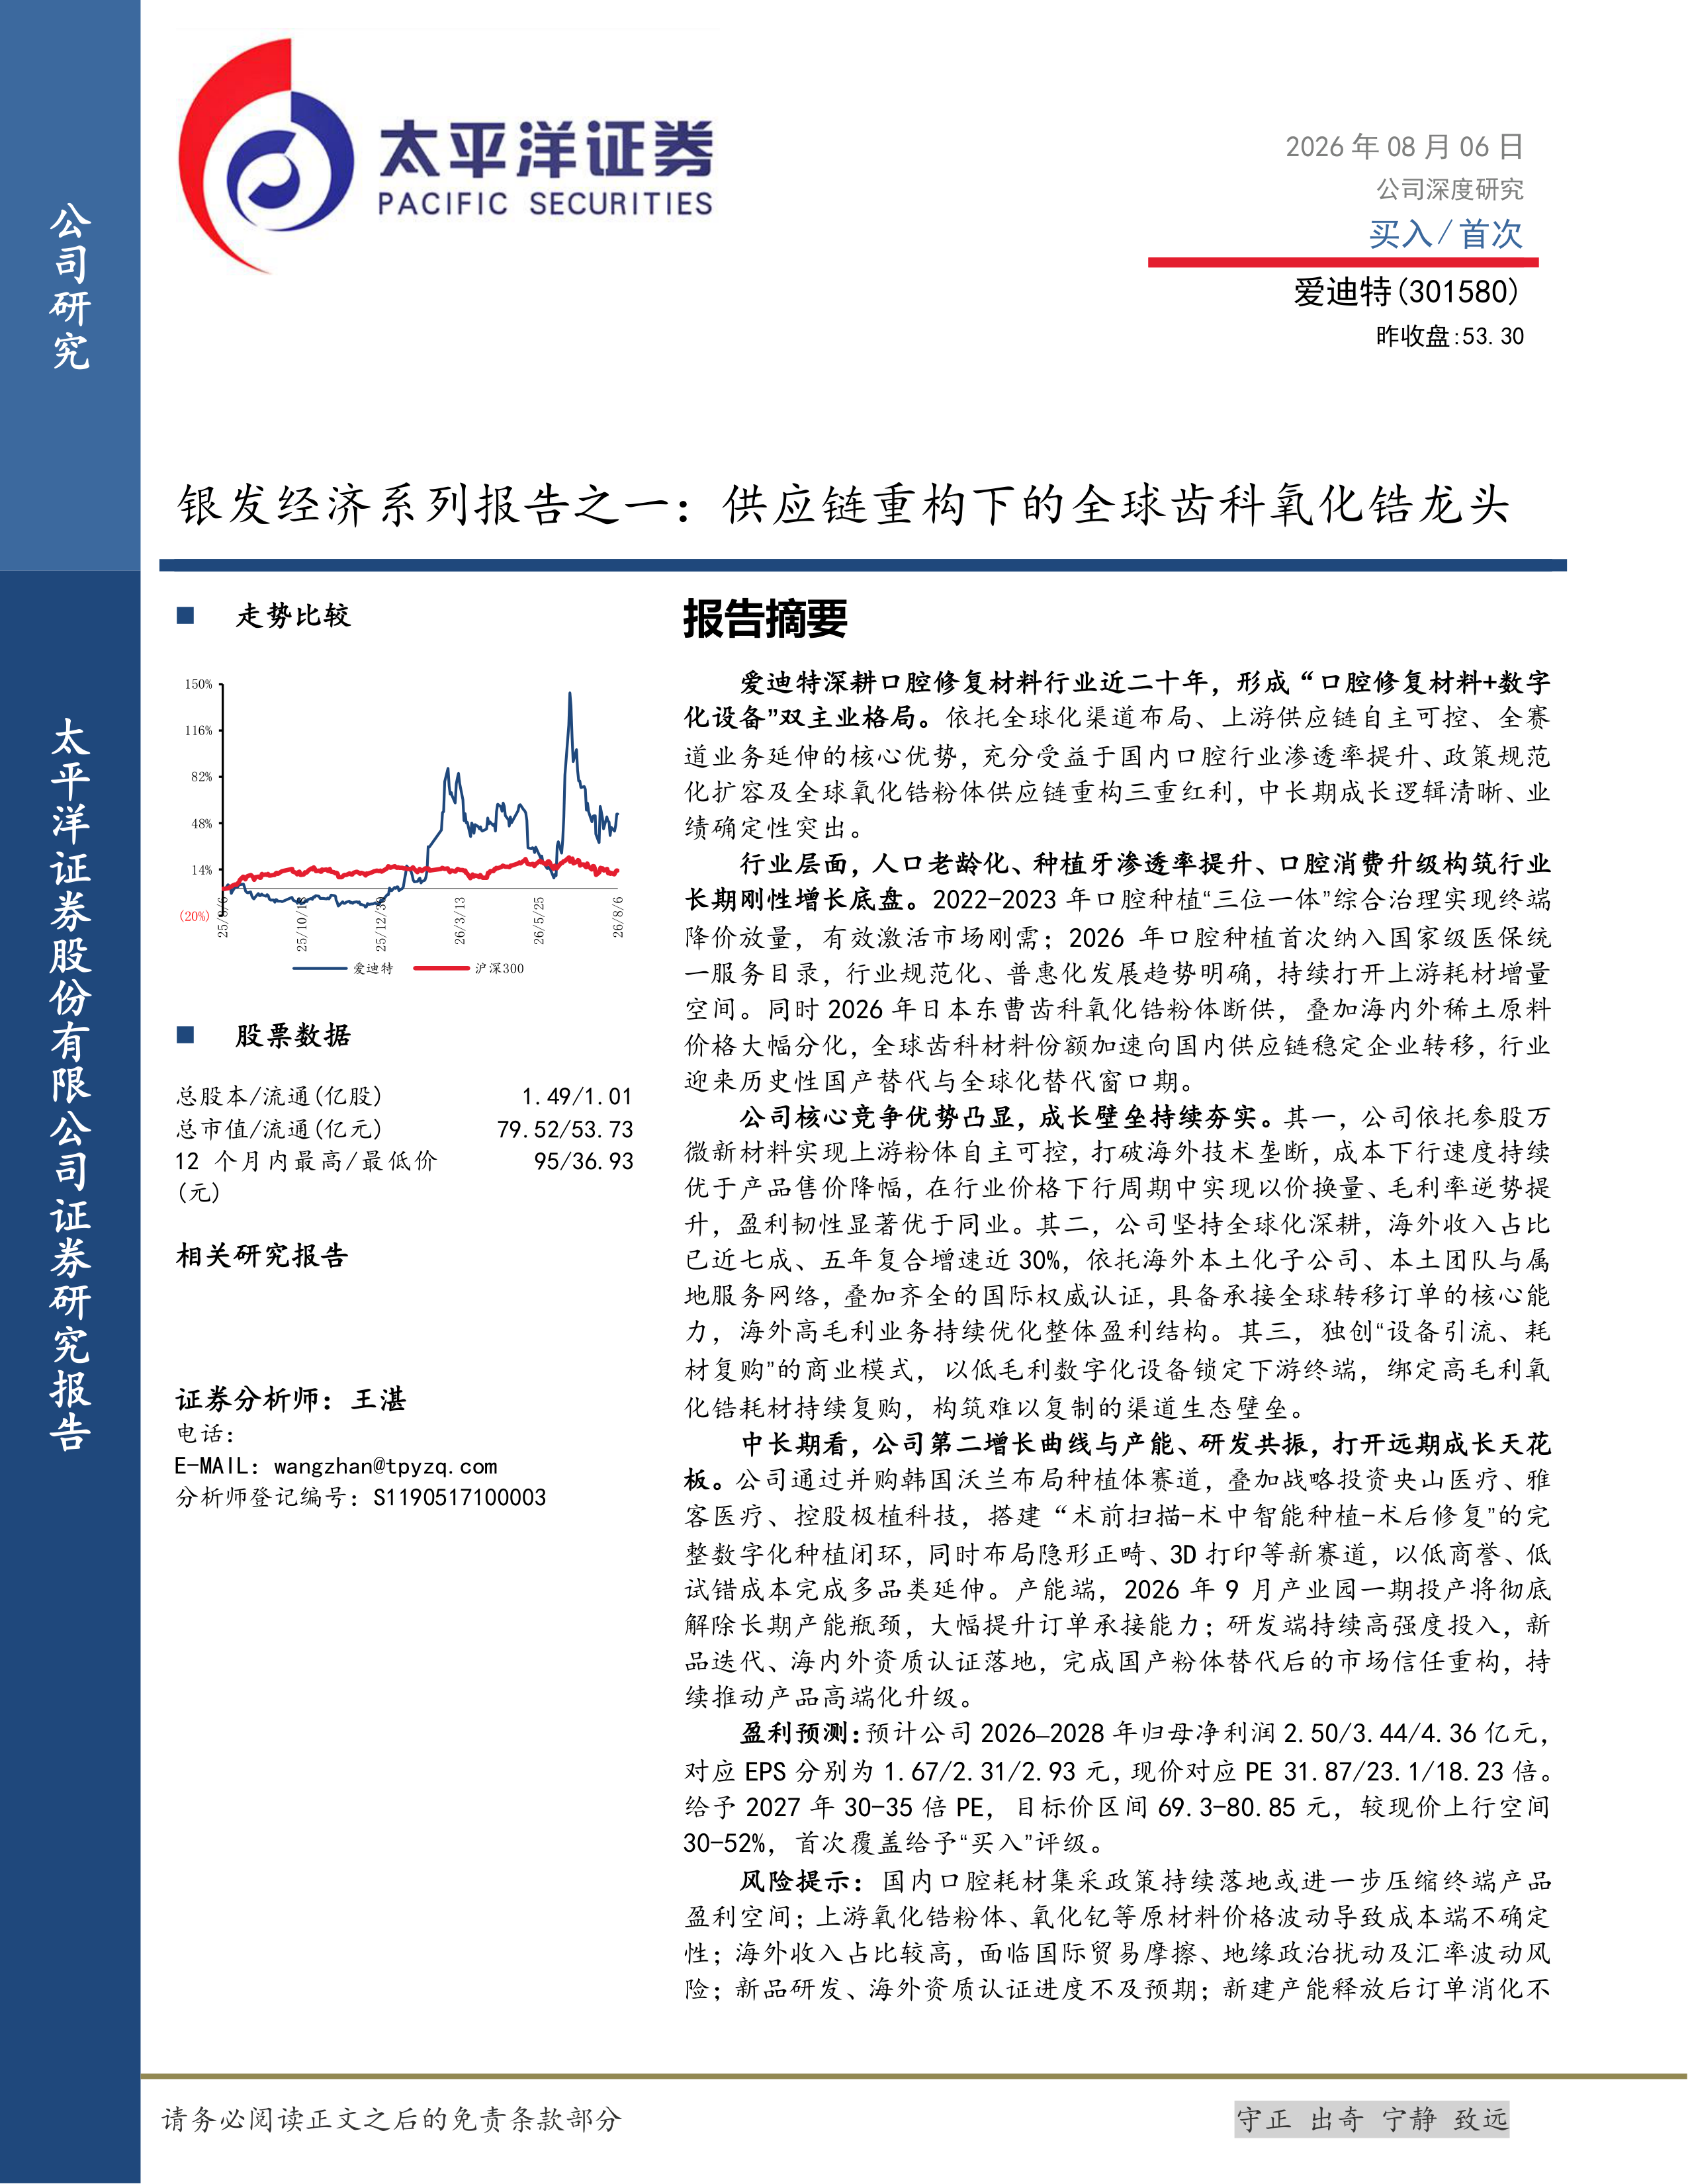
  爱迪特(301580)   报告摘要   爱迪特深耕口腔修复材料行业近二十年,形成“口腔修复材料+数字化设备”双主业格局。依托全球化渠道布局、上游供应链自主可控、全赛道业务延伸的核心优势,充分受益于国内口腔行业渗透率提升、政策规范化扩容及全球氧化锆粉体供应链重构三重红利,中长期成长逻辑清晰、业绩确定性突出。   行业层面,人口老龄化、种植牙渗透率提升、口腔消费升级构筑行业长期刚性增长底盘。2022-2023年口腔种植“三位一体”综合治理实现终端降价放量,有效激活市场刚需;2026年口腔种植首次纳入国家级医保统一服务目录,行业规范化、普惠化发展趋势明确,持续打开上游耗材增量空间。同时2026年日本东曹齿科氧化锆粉体断供,叠加海内外稀土原料价格大幅分化,全球齿科材料份额加速向国内供应链稳定企业转移,行业迎来历史性国产替代与全球化替代窗口期。   公司核心竞争优势凸显,成长壁垒持续夯实。其一,公司依托参股万微新材料实现上游粉体自主可控,打破海外技术垄断,成本下行速度持续优于产品售价降幅,在行业价格下行周期中实现以价换量、毛利率逆势提升,盈利韧性显著优于同业。其二,公司坚持全球化深耕,海外收入占比已近七成、五年复合增速近30%,依托海外本土化子公司、本土团队与属地服务网络,叠加齐全的国际权威认证,具备承接全球转移订单的核心能力,海外高毛利业务持续优化整体盈利结构。其三,独创“设备引流、耗材复购”的商业模式,以低毛利数字化设备锁定下游终端,绑定高毛利氧化锆耗材持续复购,构筑难以复制的渠道生态壁垒。   中长期看,公司第二增长曲线与产能、研发共振,打开远期成长天花板。公司通过并购韩国沃兰布局种植体赛道,叠加战略投资央山医疗、雅客医疗、控股极植科技,搭建“术前扫描-术中智能种植-术后修复”的完整数字化种植闭环,同时布局隐形正畸、3D打印等新赛道,以低商誉、低试错成本完成多品类延伸。产能端,2026年9月产业园一期投产将彻底解除长期产能瓶颈,大幅提升订单承接能力;研发端持续高强度投入,新品迭代、海内外资质认证落地,完成国产粉体替代后的市场信任重构,持续推动产品高端化升级。   盈利预测:预计公司2026–2028年归母净利润2.50/3.44/4.36亿元,对应EPS分别为1.67/2.31/2.93元,现价对应PE31.87/23.1/18.23倍。给予2027年30-35倍PE,目标价区间69.3-80.85元,较现价上行空间30-52%,首次覆盖给予“买入”评级。   风险提示:国内口腔耗材集采政策持续落地或进一步压缩终端产品盈利空间;上游氧化锆粉体、氧化钇等原材料价格波动导致成本端不确定性;海外收入占比较高,面临国际贸易摩擦、地缘政治扰动及汇率波动风险;新品研发、海外资质认证进度不及预期;新建产能释放后订单消化不及预期;种植、正畸等第二曲线新业务整合及商业化进展存在不确定性。
报告专题:
  • 下载次数:

    1105 次

  • 发布机构:

    太平洋证券股份有限公司

  • 发布日期:

    2026-08-09

  • 页数:

    32页

下载全文
定制咨询
报告内容
AI精读报告
报告摘要

  爱迪特(301580)

  报告摘要

  爱迪特深耕口腔修复材料行业近二十年,形成“口腔修复材料+数字化设备”双主业格局。依托全球化渠道布局、上游供应链自主可控、全赛道业务延伸的核心优势,充分受益于国内口腔行业渗透率提升、政策规范化扩容及全球氧化锆粉体供应链重构三重红利,中长期成长逻辑清晰、业绩确定性突出。

  行业层面,人口老龄化、种植牙渗透率提升、口腔消费升级构筑行业长期刚性增长底盘。2022-2023年口腔种植“三位一体”综合治理实现终端降价放量,有效激活市场刚需;2026年口腔种植首次纳入国家级医保统一服务目录,行业规范化、普惠化发展趋势明确,持续打开上游耗材增量空间。同时2026年日本东曹齿科氧化锆粉体断供,叠加海内外稀土原料价格大幅分化,全球齿科材料份额加速向国内供应链稳定企业转移,行业迎来历史性国产替代与全球化替代窗口期。

  公司核心竞争优势凸显,成长壁垒持续夯实。其一,公司依托参股万微新材料实现上游粉体自主可控,打破海外技术垄断,成本下行速度持续优于产品售价降幅,在行业价格下行周期中实现以价换量、毛利率逆势提升,盈利韧性显著优于同业。其二,公司坚持全球化深耕,海外收入占比已近七成、五年复合增速近30%,依托海外本土化子公司、本土团队与属地服务网络,叠加齐全的国际权威认证,具备承接全球转移订单的核心能力,海外高毛利业务持续优化整体盈利结构。其三,独创“设备引流、耗材复购”的商业模式,以低毛利数字化设备锁定下游终端,绑定高毛利氧化锆耗材持续复购,构筑难以复制的渠道生态壁垒。

  中长期看,公司第二增长曲线与产能、研发共振,打开远期成长天花板。公司通过并购韩国沃兰布局种植体赛道,叠加战略投资央山医疗、雅客医疗、控股极植科技,搭建“术前扫描-术中智能种植-术后修复”的完整数字化种植闭环,同时布局隐形正畸、3D打印等新赛道,以低商誉、低试错成本完成多品类延伸。产能端,2026年9月产业园一期投产将彻底解除长期产能瓶颈,大幅提升订单承接能力;研发端持续高强度投入,新品迭代、海内外资质认证落地,完成国产粉体替代后的市场信任重构,持续推动产品高端化升级。

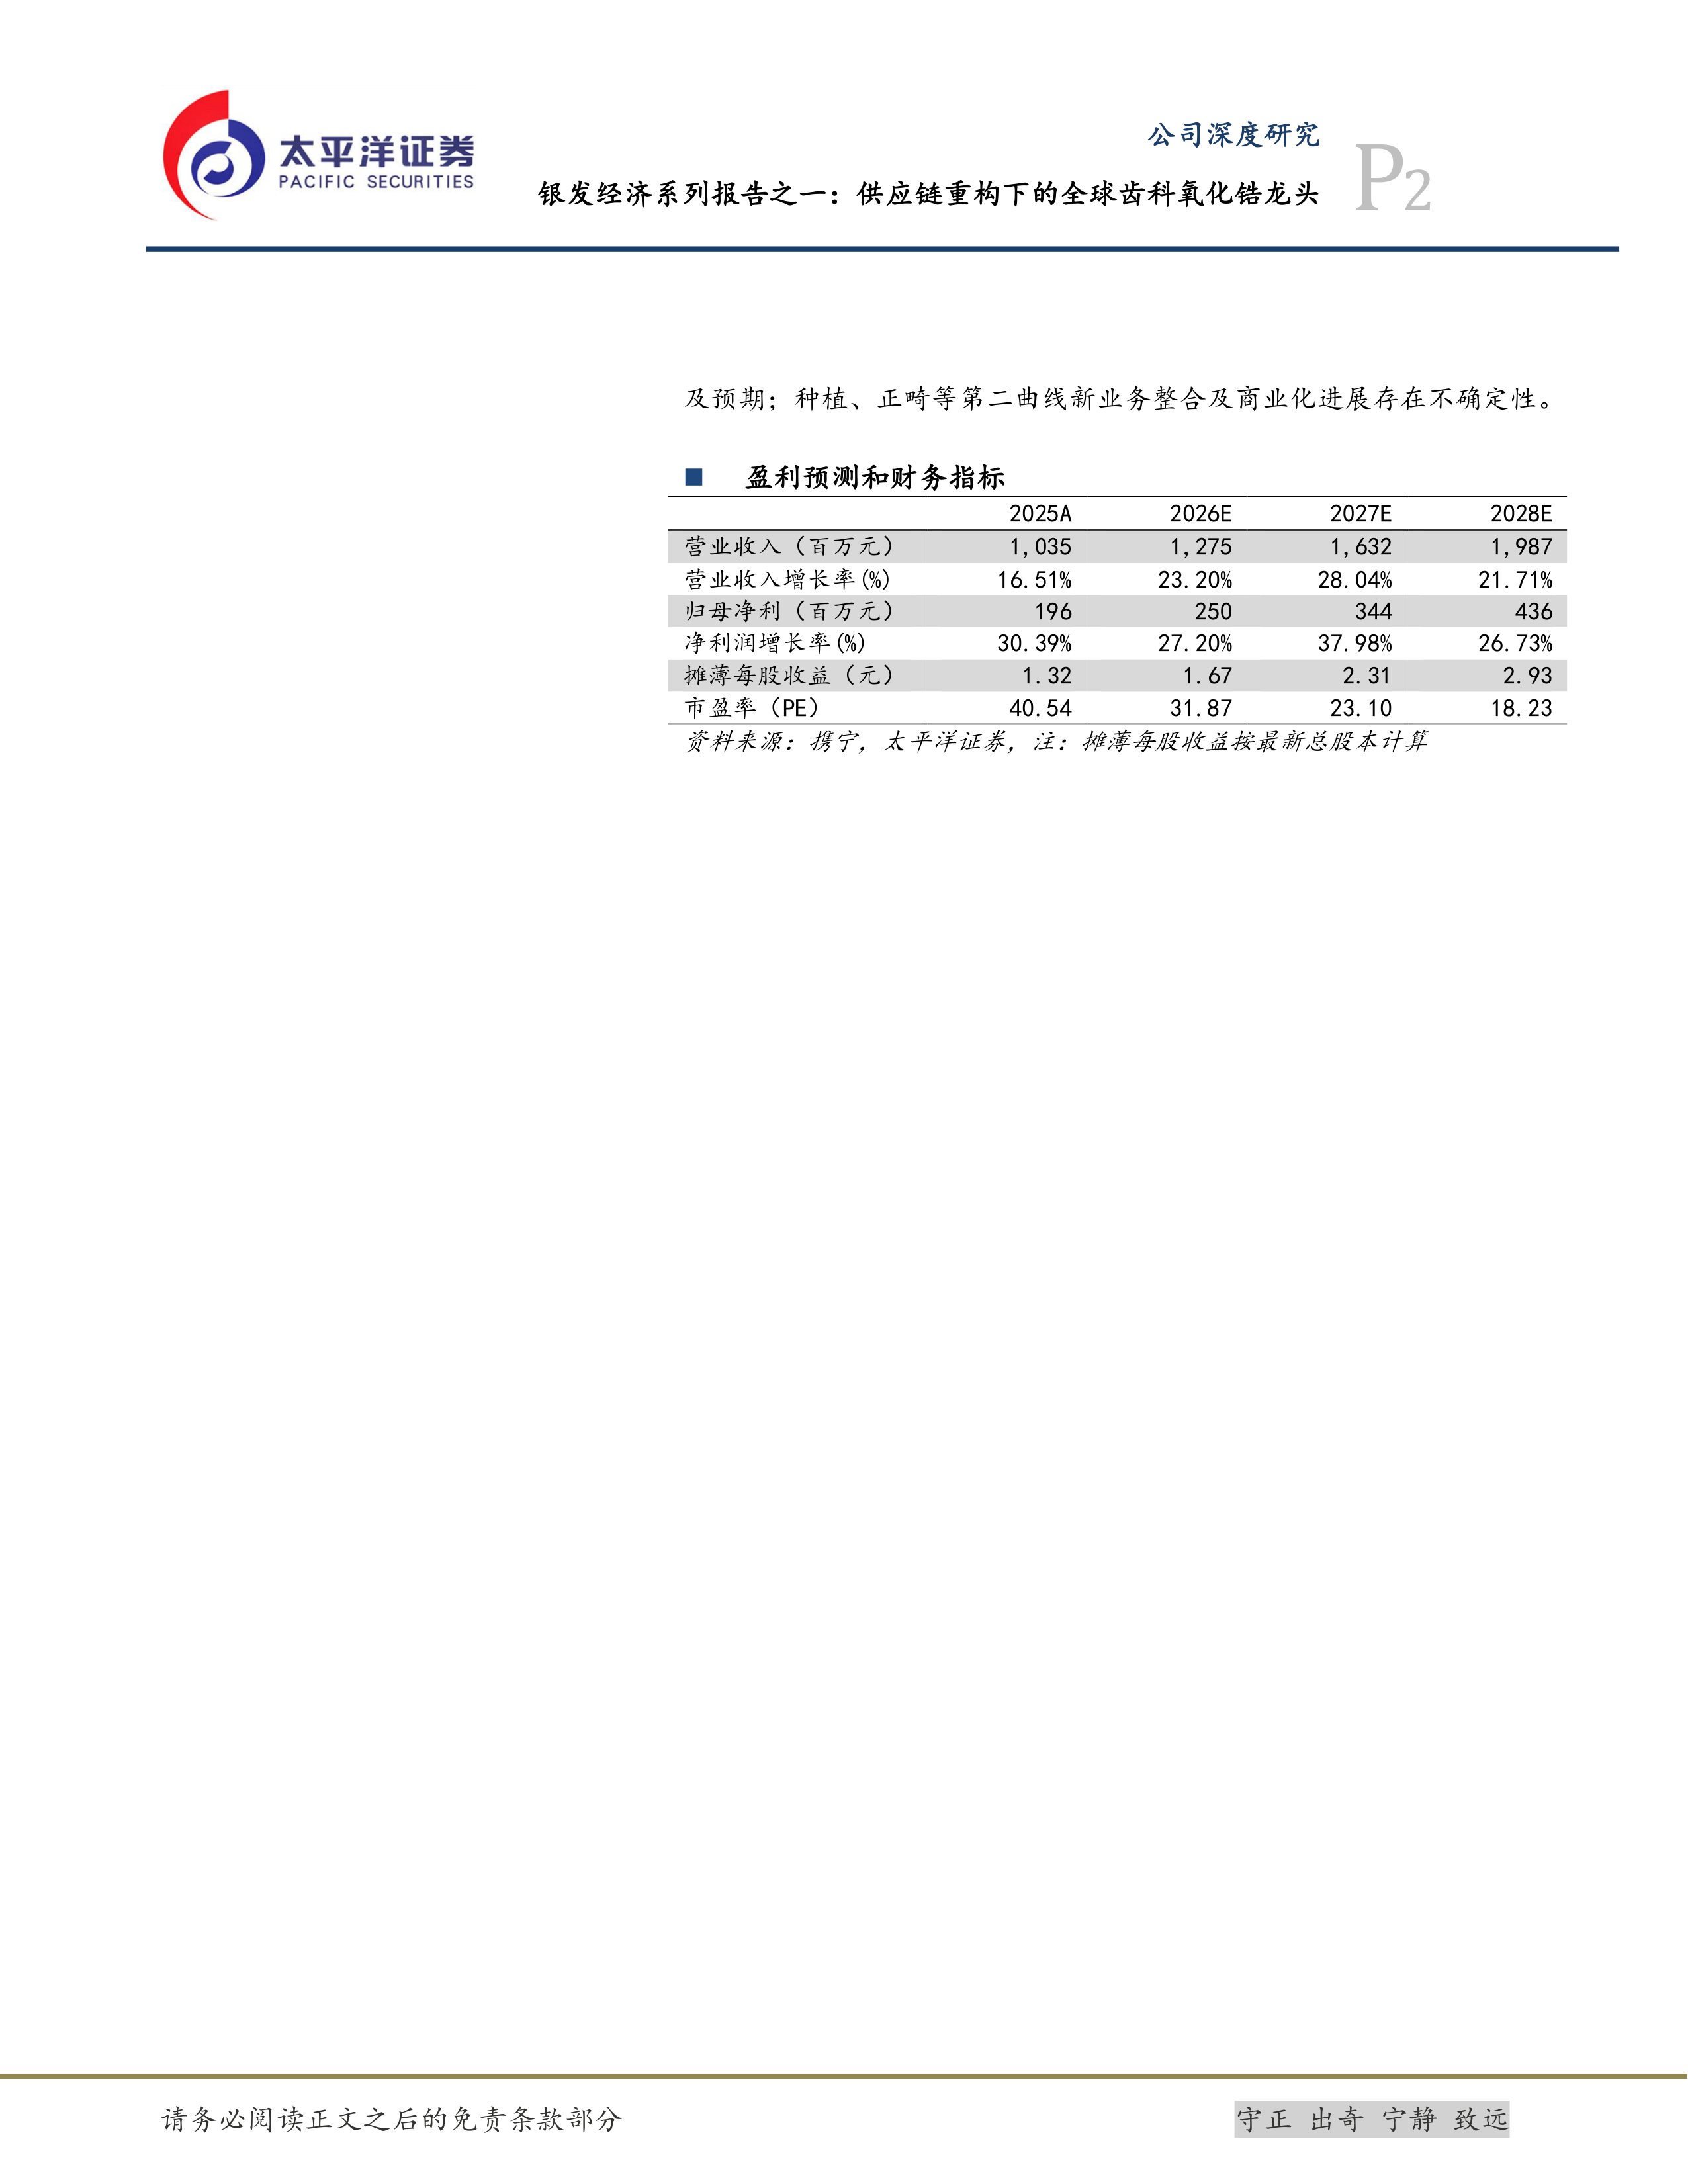
  盈利预测:预计公司2026–2028年归母净利润2.50/3.44/4.36亿元,对应EPS分别为1.67/2.31/2.93元,现价对应PE31.87/23.1/18.23倍。给予2027年30-35倍PE,目标价区间69.3-80.85元,较现价上行空间30-52%,首次覆盖给予“买入”评级。

  风险提示:国内口腔耗材集采政策持续落地或进一步压缩终端产品盈利空间;上游氧化锆粉体、氧化钇等原材料价格波动导致成本端不确定性;海外收入占比较高,面临国际贸易摩擦、地缘政治扰动及汇率波动风险;新品研发、海外资质认证进度不及预期;新建产能释放后订单消化不及预期;种植、正畸等第二曲线新业务整合及商业化进展存在不确定性。

中心思想

三重红利共振:人口老龄化、政策放量与全球供应链重构

爱迪特作为全球齿科氧化锆龙头,充分受益于三大结构性趋势:国内人口老龄化和种植牙渗透率提升带动口腔修复材料需求长期放量;2026年种植牙首次纳入国家级医保目录,叠加集采后以价换量效应,有效激活终端刚需;日本东曹齿科氧化锆粉体断供引发全球供应链重构,海外订单加速向具备粉体自主可控和全球化渠道的中国企业转移。公司凭借上游粉体参股(万微)、海外本地化运营(境外收入占比66.31%)及“设备引流、耗材复购”的商业模式,在全球齿科材料份额争夺中占据最佳卡位。

增长确定性高,第二曲线打开长期天花板

公司核心竞争优势体现在三方面:①成本端,通过参股万微实现氧化锆粉体自主可控,2026年东曹断供后成本优势凸显,毛利率逆势提升至55.97%;②渠道端,海外子公司+本土团队覆盖110多个国家和地区,直接承接全球转移订单;③模式端,以低毛利数字化设备锁定后端高毛利氧化锆耗材复购,形成渠道生态壁垒。中长期看,并购韩国沃兰布局种植体赛道,叠加战略投资央山医疗、控股极植科技,构建完整数字化种植闭环;2026年9月产业园一期投产将解除产能瓶颈,研发布局高端新品,第二增长曲线(种植、正畸、3D打印)有望贡献增量,成长确定性强。

主要内容

第一章 深耕口腔修复材料近二十年的全球化龙头

发展历程:爱迪特成立于2007年,从秦皇岛小厂起步,2009年起通过欧盟CE、美国FDA、日本PMDA等权威认证奠定全球化基因;2024年6月登陆创业板,形成“口腔修复材料+数字化设备”双主业格局,2025年营收10.35亿元(+16.51%),归母净利润1.96亿元(+30.39%),五年营收CAGR 17.4%,利润CAGR 37.2%。

主营业务:核心产品氧化锆瓷块收入占比71.16%,毛利率60.65%,销量从2021年93.24万块增至2025年278万块(+32.7%),单价下降但成本降幅更大,毛利率逆势提升;设备业务(口扫、切削机等)收入占比21.42%,毛利率26.86%,承担渠道卡位功能,通过设备铺底带动耗材复购。境外收入占比66.31%,毛利率56.06%,显著高于境内,海外收入五年CAGR 29.7%。

股权与财务:实控人李洪文合计控制32.42%表决权,股份锁定至2027年6月;2026年首期股权激励覆盖97人,授予价22.15元/股。财务上,资产负债率12.70%,无有息负债,经营现金流/净利润1.21倍,呈净现金特征;毛利率从2021年38.14%升至2025年52.55%,费用率因全球化及研发投入维持高位。

第二章 口腔数字化黄金赛道,政策放量与供应链重构共振

市场规模:全球口腔医疗器械市场2023-2030E CAGR约9.5%,中国市场约15.5%,两倍于全球增速;氧化锆全瓷修复方案逐步替代金属烤瓷,需求持续扩张。

增长驱动:老龄化是刚性底盘,2025年60岁以上人口3.23亿(占23.0%),65-74岁缺牙率86%,修复率仅63.2%,存量需求巨大;种植牙渗透率显著低于海外,2023年集采后渗透率快速提升;人均口腔消费和数字化程度双偏低,打开长期成长空间。

政策环境:2022-2023年“三位一体”治理(种植体集采、牙冠竞价、医疗服务价格调控)使单颗种植牙费用降至5000-7000元,2026年5月口腔种植列入首批国家医保目录,预计年内落地;政策对上游材料环节净效应为正(放量先于压价),爱迪特核心产品尚未纳入集采。

竞争格局:海外品牌(义获嘉、3M等)占据高端,爱迪特居国产厂商首位,规模领先,且增速快于同行;2026年日本东曹因氧化钇出口管制暂停齿科氧化锆粉体供应,海外粉体价格暴涨(氧化钇海外441美元/kg vs 国内5.9万元/吨,价差约57倍),中国厂商成为唯一填补缺口环节,爱迪特卡位最佳。

第三章 公司主要看点与竞争优势

看点一:东曹断供与份额转移。公司2013年已参股万微42%实现粉体自主可控,联合开发替代粉体通过验证并签订长期订单;2026年2-3月已提价,2026Q1毛利率同比+4.97pct至55.97%,海外份额转移带来确定性增量。

看点二:设备即渠道捆绑生态。设备低毛利率(26.86%)是战略选择,本质是“获客成本”,设备进入技工所后锁定耗材复购(毛利率60.65%),形成飞轮效应;设备保有量持续扩张,2025年收入2.22亿元(+20.5%),复购收入可预测性强。

看点三:医保扩容以价换量。种植牙医保纳入将释放刚需,公司作为上游“卖铲人”不承担终端降价代价,却完整承接用量增长贝塔;瓷块单价下降14.8%但销量增长近2倍,成本下行快于售价,毛利逆势提升。

看点四:海外市场本地化深耕。海外收入占比66.31%,五年CAGR 29.7%,境外子公司+65名本土员工覆盖110多个国家,美国合作技工所从200余家增至300余家,出海壁垒高。

看点五:多赛道第二增长曲线。并购韩国沃兰(97.35%持股)布局种植体,集采中选价873元/颗,切入公立和连锁终端;战略投资央山医疗(种植手术机器人获三类证)、雅客医疗,控股极植科技,构建“术前口扫-术中机器人-术后修复”闭环,试错成本低(商誉仅5411万元,占资产2.2%)。

看点六:产能释放与研发加码。牙科产业园一期2026年9月投产,新增氧化锆196万块/年(为2023年销量的1.08倍),解除产能瓶颈;2025年研发费用7359万元(+55.37%),2026Q1再增59.45%,高端新品3Dpro zir Ultra推出,完成国产粉体市场信任重构。

第四章 盈利预测与投资建议

盈利预测:预计2026-2028年营业收入12.75/16.32/19.87亿元,归母净利润2.50/3.44/4.36亿元,对应EPS 1.67/2.31/2.93元。毛利率受益提价、粉体降本和产品升级,预计从52.55%升至56.41%。费用率随规模效应微降,研发投入维持高位。

投资建议:给予2027年30-35倍PE,目标价区间69.3-80.85元,较现价(53.30元)上行空间30-52%,首次覆盖给予“买入”评级。关键催化剂:2026年半年报(验证海外提速与调价)、9月产业园投产、10-11月医保支付细则落地。

第五章 风险提示

主要风险包括:国内耗材集采政策进一步压缩盈利空间;氧化钇等原材料价格波动;海外收入占比高,面临国际贸易摩擦和汇率波动;新品研发及海外认证进度不及预期;新建产能消化不及预期;第二曲线新业务整合及商业化存在不确定性。

总结

爱迪特是国内收入规模最大、全球化程度最高的齿科氧化锆修复材料厂商,受益于人口老龄化、种植牙渗透率提升、政策放量及全球氧化锆粉体供应链重构(日本东曹断供)三重共振,成长确定性突出。公司核心竞争力在于上游粉体自主可控(参股万微42%)、海外本地化渠道(境外收入占比66.31%,五年CAGR 29.7%)和“设备引流、耗材复购”的商业模式。中长期看,2026年9月产业园投产解除产能瓶颈,第二增长曲线(种植体、数字化种植闭环、正畸)打开天花板,预计2026-2028年归母净利润CAGR约30%,首次覆盖给予“买入”评级,目标价69.3-80.85元。需关注集采政策、原材料价格、海外地缘及新业务整合风险。


报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 32
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
太平洋证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3