-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

盈利能力再创新高,静待海外数据读出
下载次数:
2225 次
发布机构:
中邮证券有限责任公司
发布日期:
2026-08-25
页数:
5页
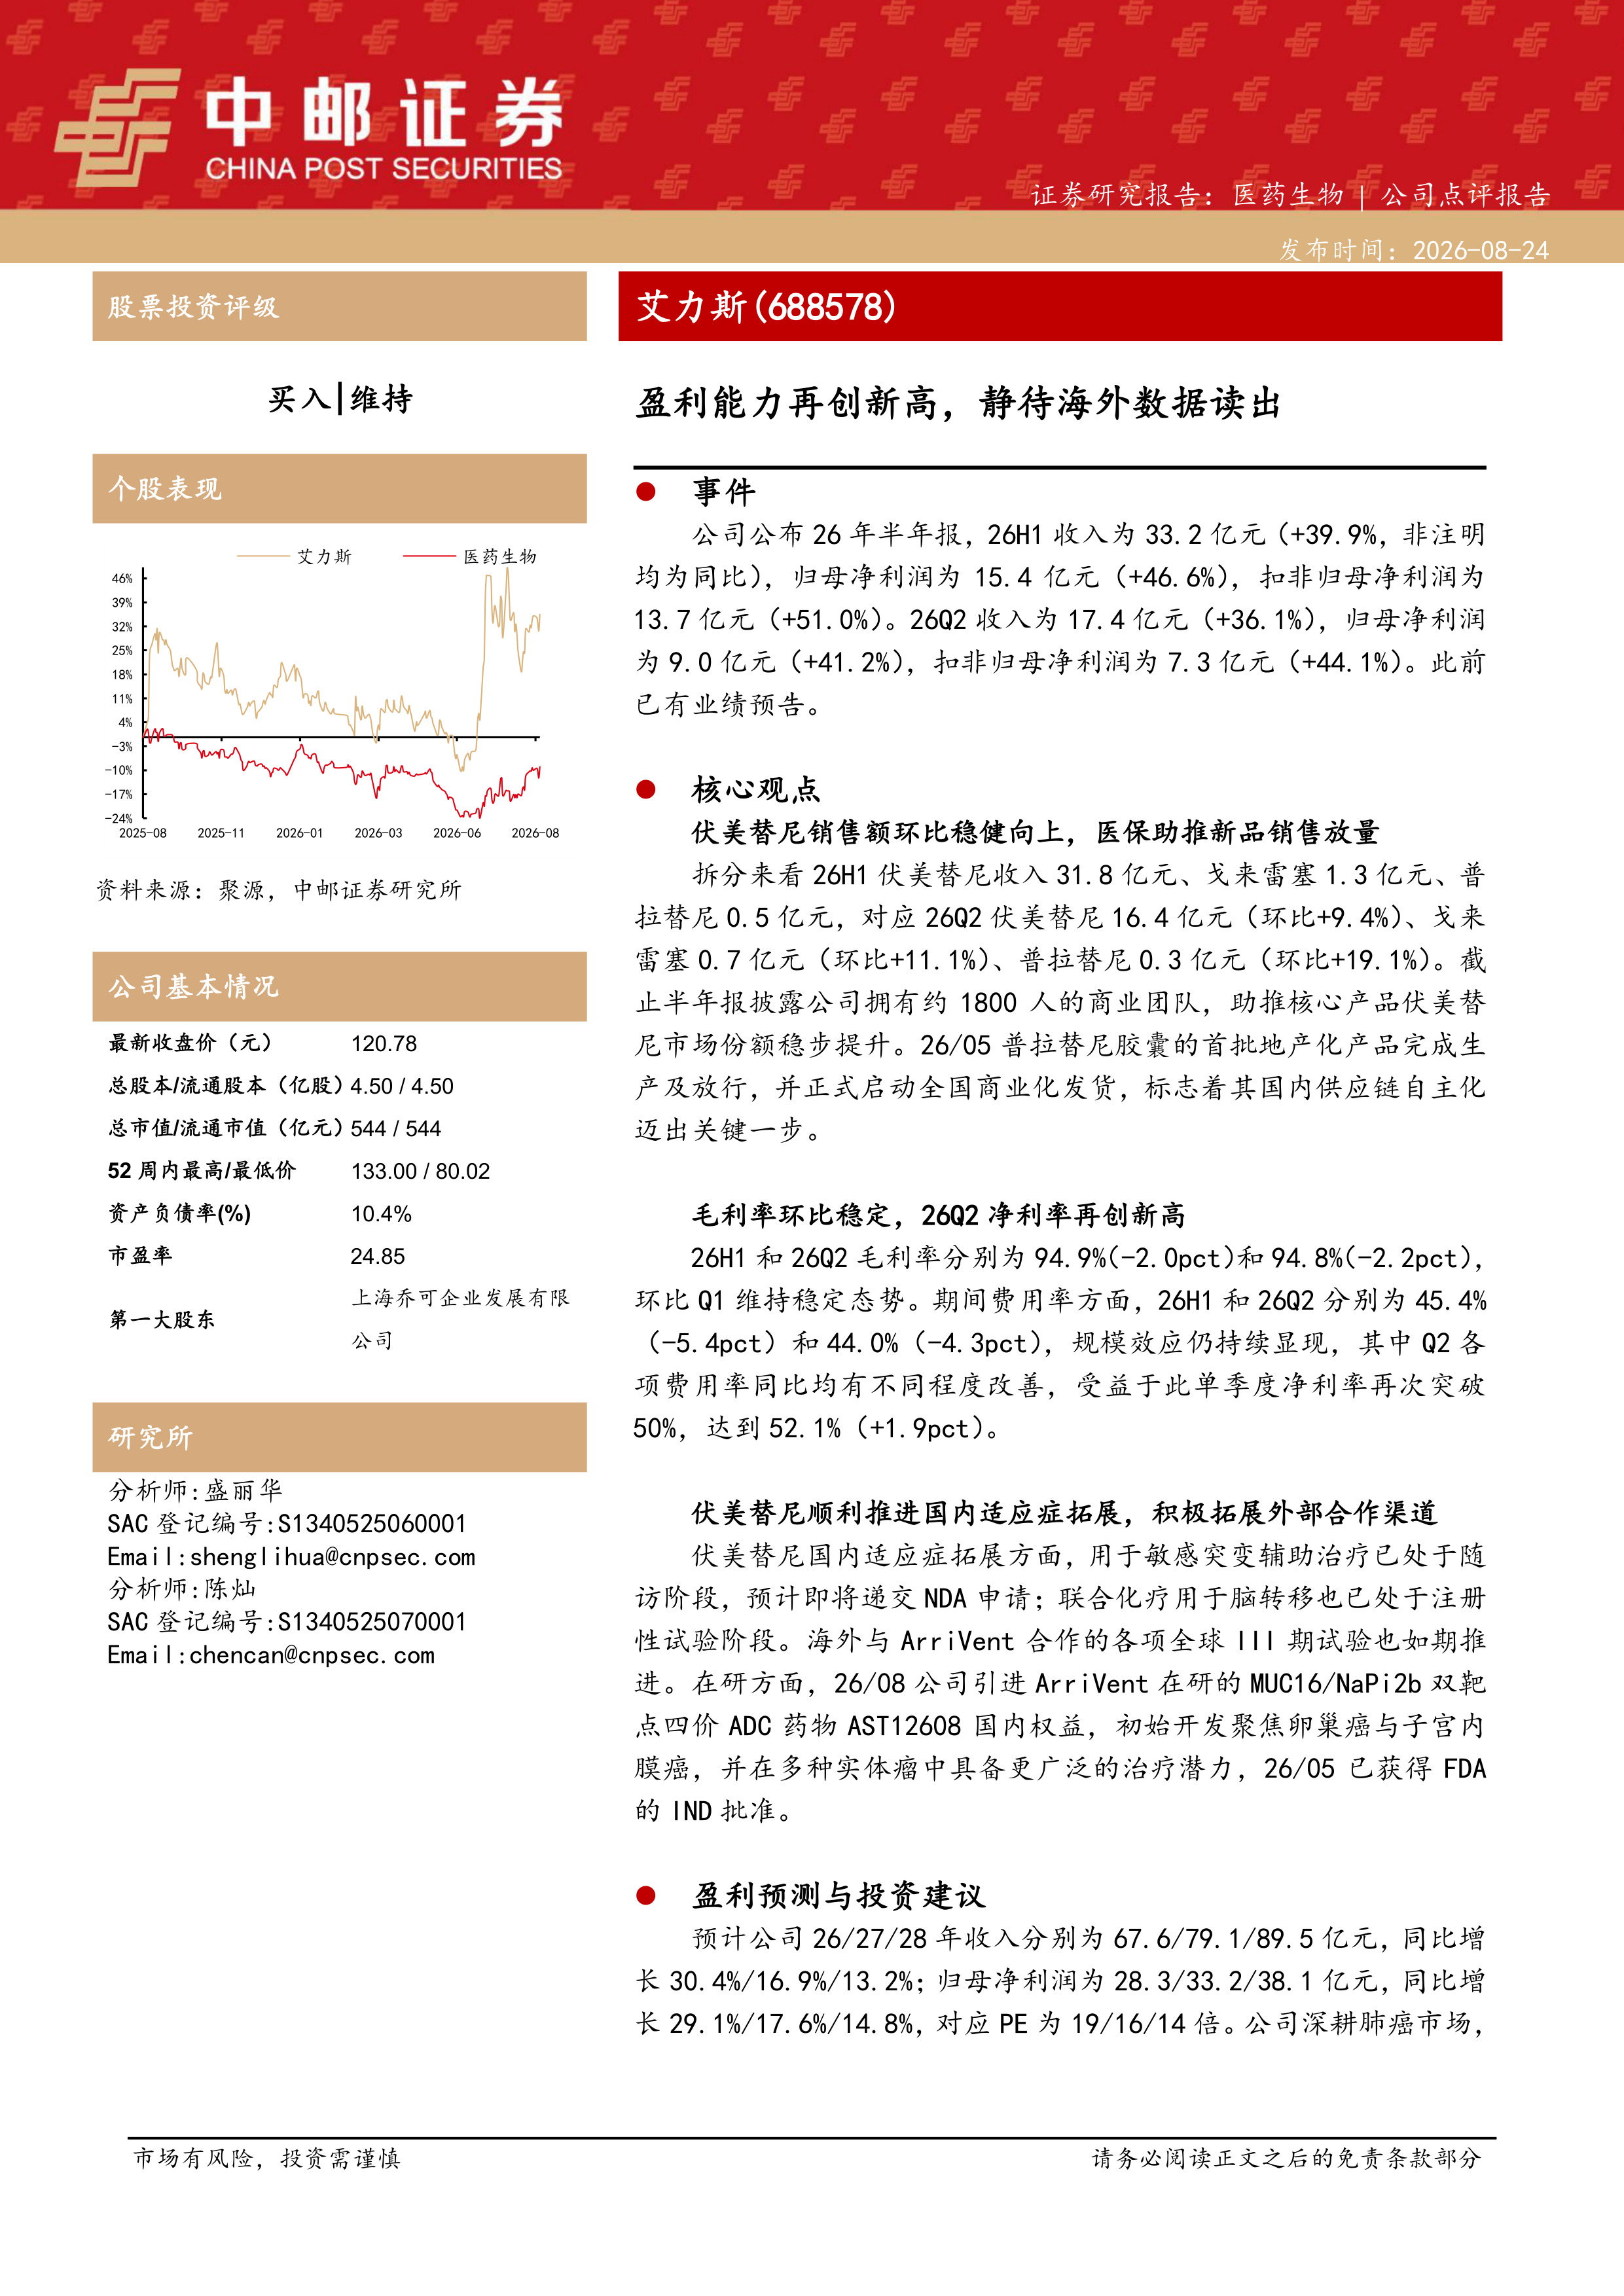
艾力斯(688578)
事件
公司公布26年半年报,26H1收入为33.2亿元(+39.9%,非注明均为同比),归母净利润为15.4亿元(+46.6%),扣非归母净利润为13.7亿元(+51.0%)。26Q2收入为17.4亿元(+36.1%),归母净利润为9.0亿元(+41.2%),扣非归母净利润为7.3亿元(+44.1%)。此前已有业绩预告。
核心观点
伏美替尼销售额环比稳健向上,医保助推新品销售放量
拆分来看26H1伏美替尼收入31.8亿元、戈来雷塞1.3亿元、普拉替尼0.5亿元,对应26Q2伏美替尼16.4亿元(环比+9.4%)、戈来雷塞0.7亿元(环比+11.1%)、普拉替尼0.3亿元(环比+19.1%)。截止半年报披露公司拥有约1800人的商业团队,助推核心产品伏美替尼市场份额稳步提升。26/05普拉替尼胶囊的首批地产化产品完成生产及放行,并正式启动全国商业化发货,标志着其国内供应链自主化迈出关键一步。
毛利率环比稳定,26Q2净利率再创新高
26H1和26Q2毛利率分别为94.9%(-2.0pct)和94.8%(-2.2pct),环比Q1维持稳定态势。期间费用率方面,26H1和26Q2分别为45.4%(-5.4pct)和44.0%(-4.3pct),规模效应仍持续显现,其中Q2各项费用率同比均有不同程度改善,受益于此单季度净利率再次突破50%,达到52.1%(+1.9pct)。
伏美替尼顺利推进国内适应症拓展,积极拓展外部合作渠道伏美替尼国内适应症拓展方面,用于敏感突变辅助治疗已处于随访阶段,预计即将递交NDA申请;联合化疗用于脑转移也已处于注册性试验阶段。海外与ArriVent合作的各项全球III期试验也如期推进。在研方面,26/08公司引进ArriVent在研的MUC16/NaPi2b双靶点四价ADC药物AST12608国内权益,初始开发聚焦卵巢癌与子宫内膜癌,并在多种实体瘤中具备更广泛的治疗潜力,26/05已获得FDA的IND批准。
盈利预测与投资建议
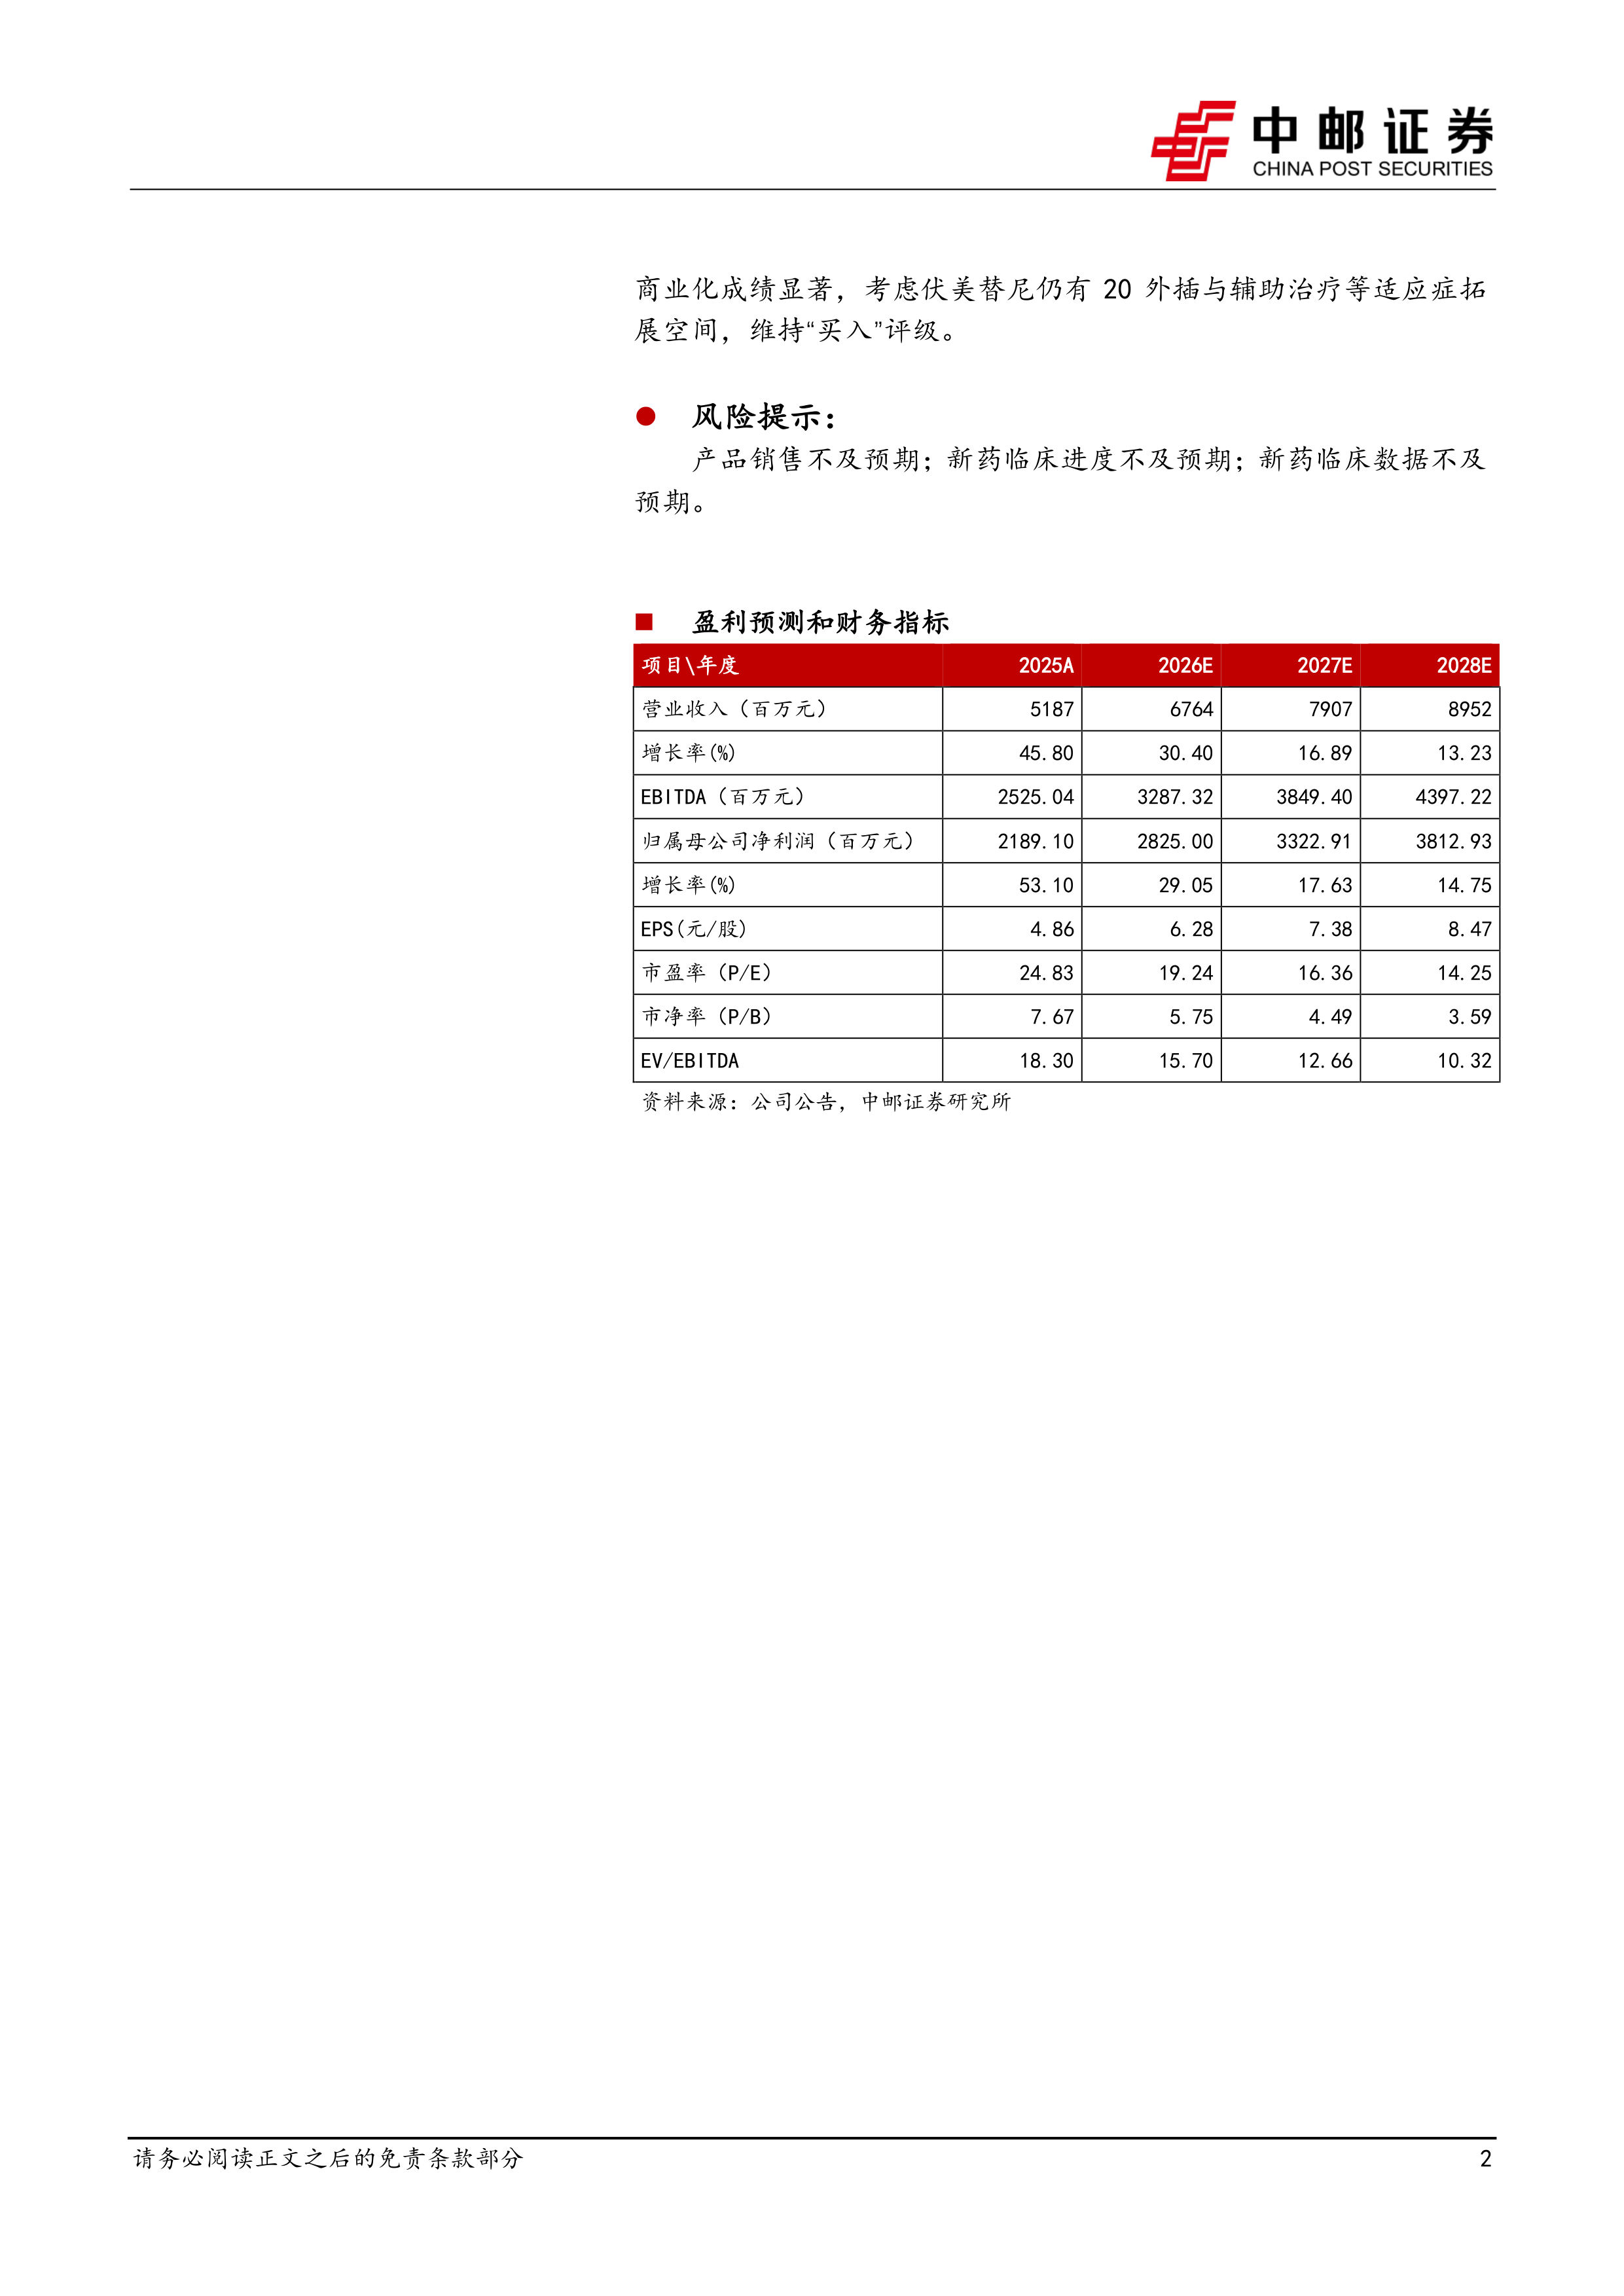
预计公司26/27/28年收入分别为67.6/79.1/89.5亿元,同比增长30.4%/16.9%/13.2%;归母净利润为28.3/33.2/38.1亿元,同比增长29.1%/17.6%/14.8%,对应PE为19/16/14倍。公司深耕肺癌市场,商业化成绩显著,考虑伏美替尼仍有20外插与辅助治疗等适应症拓展空间,维持“买入”评级。
风险提示:
产品销售不及预期;新药临床进度不及预期;新药临床数据不及预期。
医药生物行业报告:Charles River研发日提到哪些AI观点?
医药生物行业:厉兵秣马,拥抱顺风:从CRL、IQV、TMO看龙头CXO公司的AI观(及全球CXO2026中报业绩跟踪)
基础化工行业周报(2026.09.14-2026.09.20):本周棉短绒、液氯等涨幅居前,染料再现大幅提价
基础化工:下游纺织至“金九银十”旺季,H酸再度提价
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送