-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

业绩订单加速向上,盈利能力稳定提升
下载次数:
634 次
发布机构:
中邮证券有限责任公司
发布日期:
2026-08-05
页数:
5页
康龙化成(300759)
事件
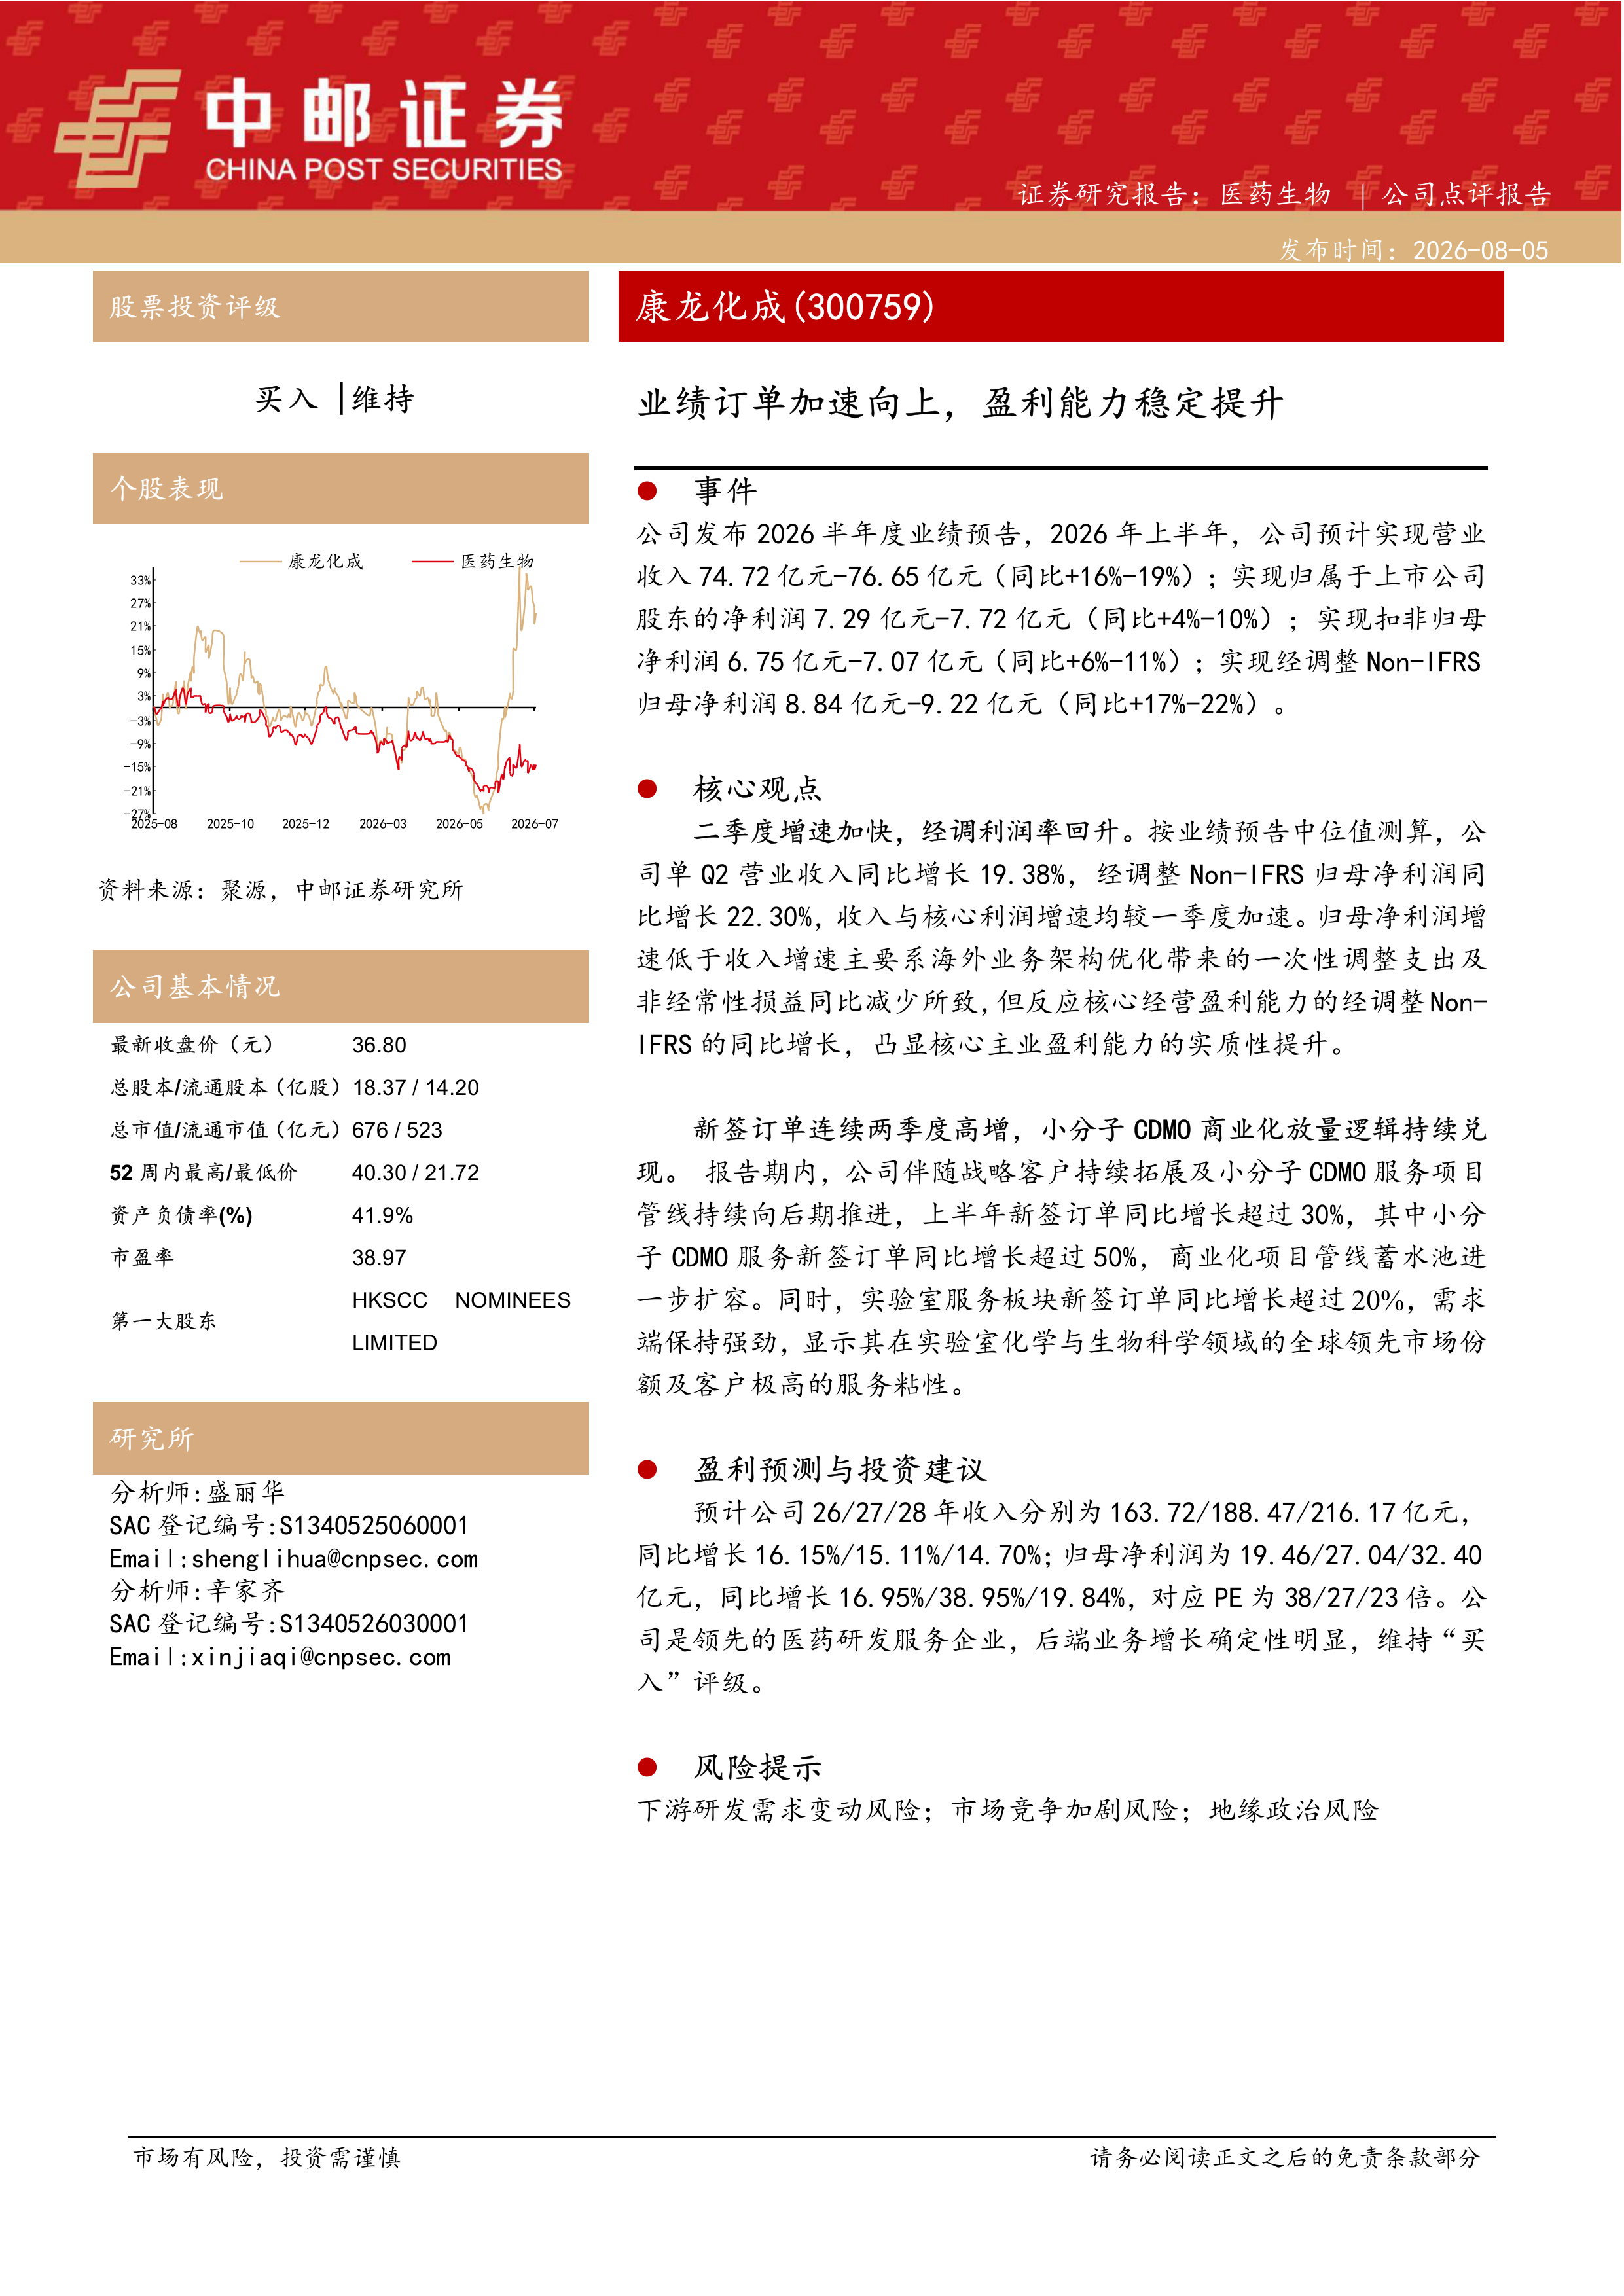
公司发布2026半年度业绩预告,2026年上半年,公司预计实现营业收入74.72亿元-76.65亿元(同比+16%-19%);实现归属于上市公司股东的净利润7.29亿元-7.72亿元(同比+4%-10%);实现扣非归母净利润6.75亿元-7.07亿元(同比+6%-11%);实现经调整Non-IFRS归母净利润8.84亿元-9.22亿元(同比+17%-22%)。
核心观点
二季度增速加快,经调利润率回升。按业绩预告中位值测算,公司单Q2营业收入同比增长19.38%,经调整Non-IFRS归母净利润同比增长22.30%,收入与核心利润增速均较一季度加速。归母净利润增速低于收入增速主要系海外业务架构优化带来的一次性调整支出及非经常性损益同比减少所致,但反应核心经营盈利能力的经调整Non-IFRS的同比增长,凸显核心主业盈利能力的实质性提升。
新签订单连续两季度高增,小分子CDMO商业化放量逻辑持续兑现。报告期内,公司伴随战略客户持续拓展及小分子CDMO服务项目管线持续向后期推进,上半年新签订单同比增长超过30%,其中小分子CDMO服务新签订单同比增长超过50%,商业化项目管线蓄水池进一步扩容。同时,实验室服务板块新签订单同比增长超过20%,需求端保持强劲,显示其在实验室化学与生物科学领域的全球领先市场份额及客户极高的服务粘性。
盈利预测与投资建议
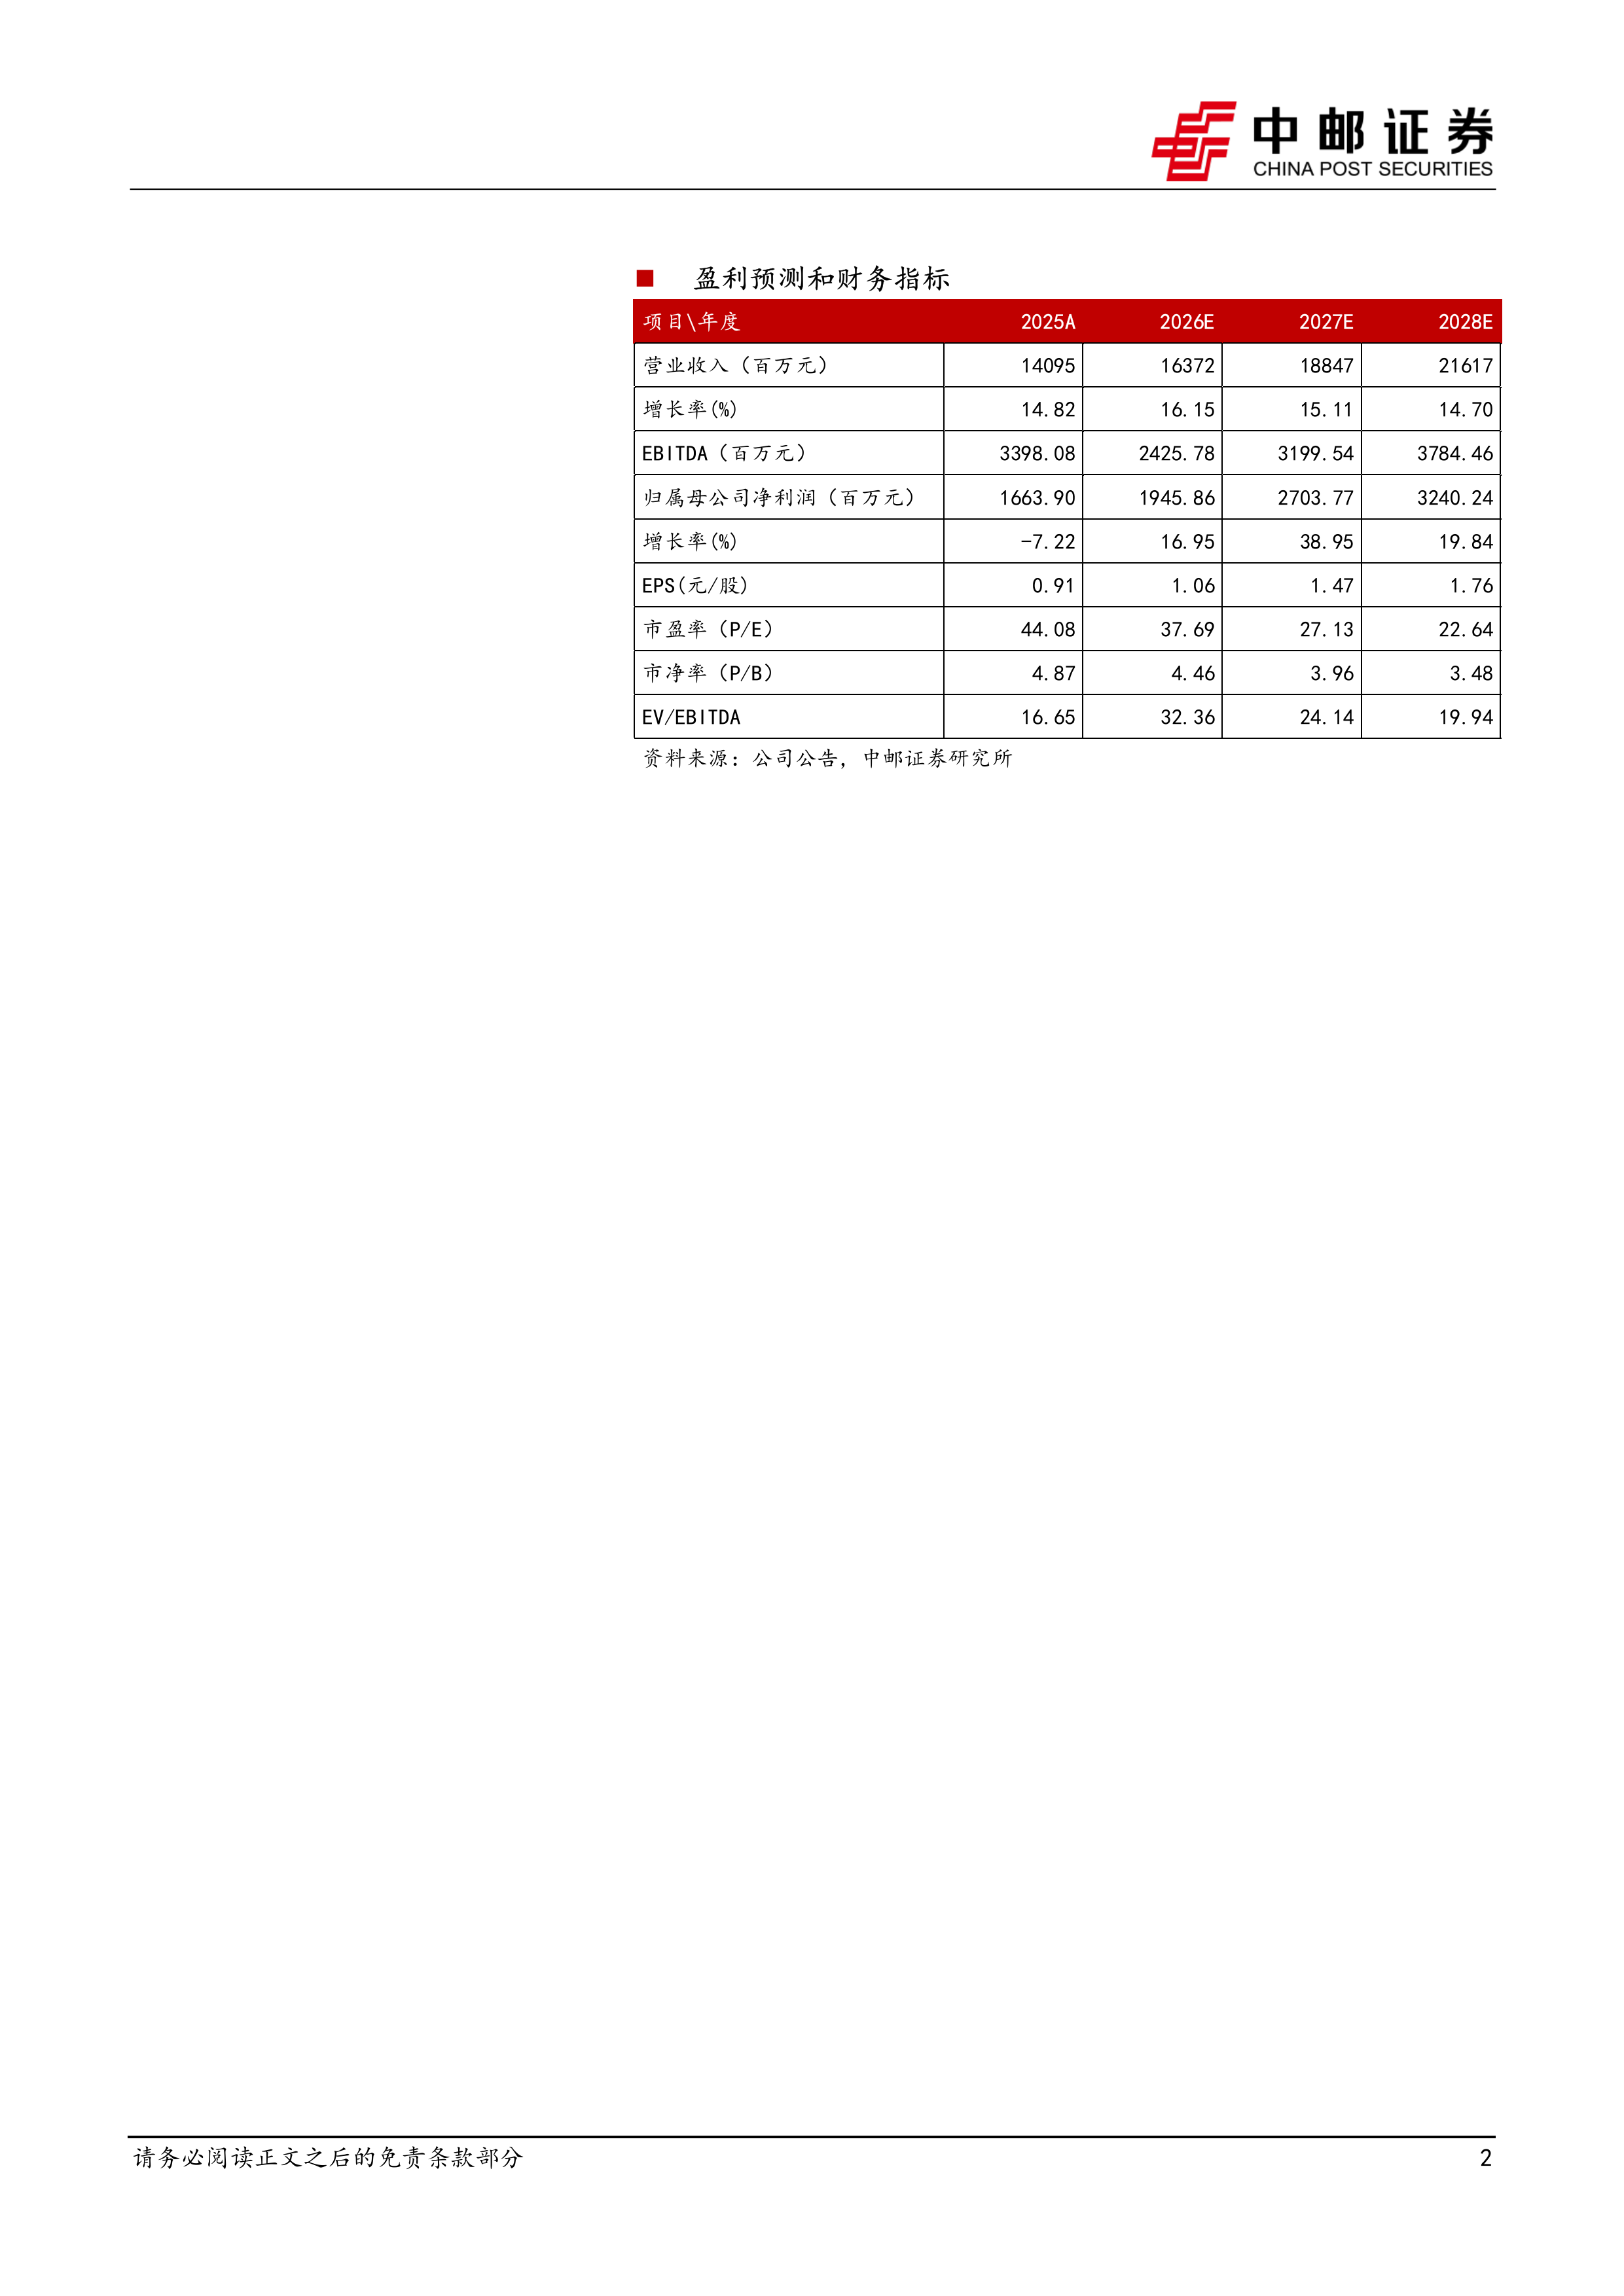
预计公司26/27/28年收入分别为163.72/188.47/216.17亿元,同比增长16.15%/15.11%/14.70%;归母净利润为19.46/27.04/32.40亿元,同比增长16.95%/38.95%/19.84%,对应PE为38/27/23倍。公司是领先的医药研发服务企业,后端业务增长确定性明显,维持“买入”评级。
风险提示
下游研发需求变动风险;市场竞争加剧风险;地缘政治风险
医药生物行业报告:Charles River研发日提到哪些AI观点?
医药生物行业:厉兵秣马,拥抱顺风:从CRL、IQV、TMO看龙头CXO公司的AI观(及全球CXO2026中报业绩跟踪)
基础化工行业周报(2026.09.14-2026.09.20):本周棉短绒、液氯等涨幅居前,染料再现大幅提价
基础化工:下游纺织至“金九银十”旺季,H酸再度提价
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送