-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

医药生物行业报告:海外CXO Q2业绩乐观,国内外投融资持续回暖
下载次数:
2816 次
发布机构:
中邮证券有限责任公司
发布日期:
2026-07-27
页数:
15页
投资要点
本周有四家海外CXO公司发布2026Q2业绩,整体表现乐观,延续2025年下半年起的复苏趋势,多家公司上调全年业绩指引。
Medpace订单端强势反转,重回扩张通道,Q2新订单7.96亿美元(同比+28.2%),单季度净订单出货比强劲修复至1.13x。LONZA表现强劲,鉴于强劲表现,将CORE EBITDA利润率上调至33-34%(此前指引为>32%),收入维持固定汇率11-12%不变。THERMO FISHER超预期,再度上调全年指引。第二季度收入增长10%,将此前指引3-4%的内生增速上调至4%,EPS24.64美元-25.12美元(同比增长8%-10%)上调至24.93美元-25.33美元(同比增长9%-11%)。三星生物Q2报告收入业绩反应出受罢工影响有限,5号工厂推进顺利,美国罗克维尔基地整合顺利,全现金公开收购PolyPeptide Group的收购案预计于2026年底完成。
国内外投融资持续回暖,同比复苏趋势显著。根据医药魔方统计,2026H1,全球创新药一级市场投融资事件总计505起,同比去年476起增长6.1%,投融资总金额达267.5亿美元,同比去年168.8亿美元增长58.5%。国内方面,2026H1国内创新药一级市场融资事件243起,同比增长16.3%;融资总金额58.1亿美元,同比增长79.1%。
本周行情回顾
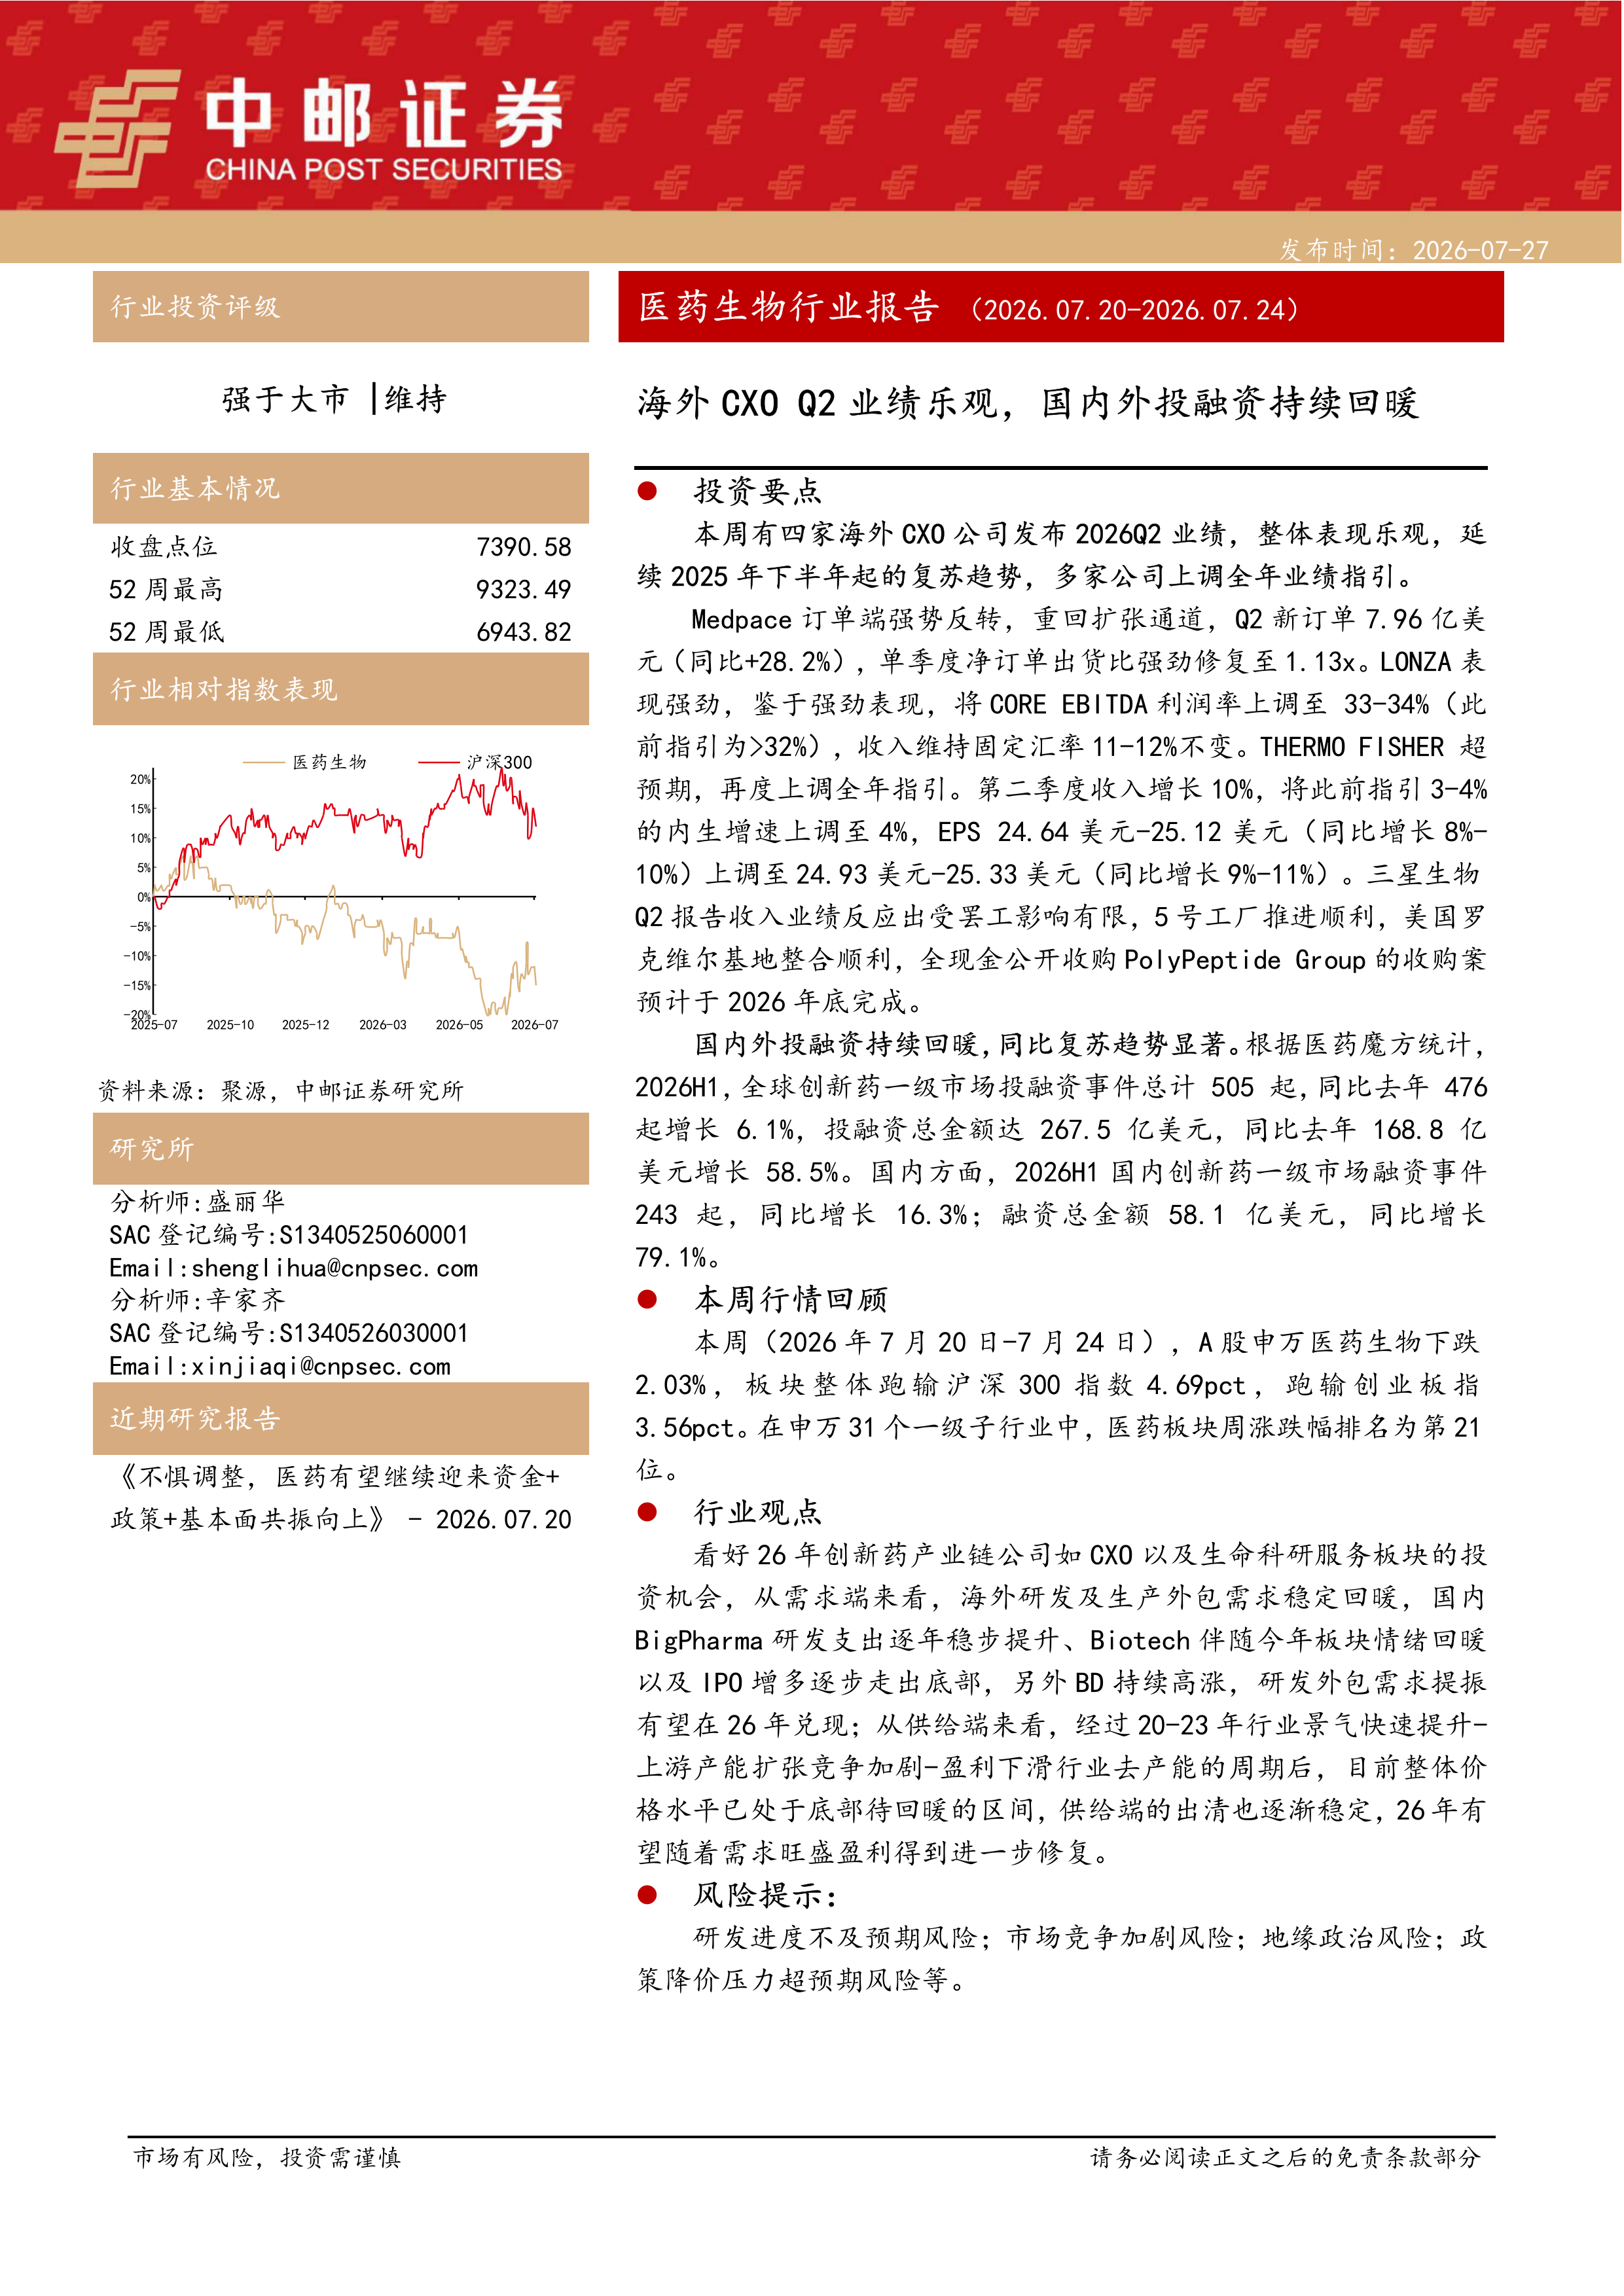
本周(2026年7月20日-7月24日),A股申万医药生物下跌2.03%,板块整体跑输沪深300指数4.69pct,跑输创业板指3.56pct。在申万31个一级子行业中,医药板块周涨跌幅排名为第21位。
行业观点
看好26年创新药产业链公司如CXO以及生命科研服务板块的投资机会,从需求端来看,海外研发及生产外包需求稳定回暖,国内BigPharma研发支出逐年稳步提升、Biotech伴随今年板块情绪回暖以及IPO增多逐步走出底部,另外BD持续高涨,研发外包需求提振有望在26年兑现;从供给端来看,经过20-23年行业景气快速提升-上游产能扩张竞争加剧-盈利下滑行业去产能的周期后,目前整体价格水平已处于底部待回暖的区间,供给端的出清也逐渐稳定,26年有望随着需求旺盛盈利得到进一步修复。
风险提示:
研发进度不及预期风险;市场竞争加剧风险;地缘政治风险;政策降价压力超预期风险等。
医药生物行业报告:Charles River研发日提到哪些AI观点?
医药生物行业:厉兵秣马,拥抱顺风:从CRL、IQV、TMO看龙头CXO公司的AI观(及全球CXO2026中报业绩跟踪)
基础化工行业周报(2026.09.14-2026.09.20):本周棉短绒、液氯等涨幅居前,染料再现大幅提价
基础化工:下游纺织至“金九银十”旺季,H酸再度提价
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送