2025中国医药研发创新与营销创新峰会
医药行业周报:肿瘤免疫疗法持续迭代,双抗+ADC有望弯道超车

医药行业周报:肿瘤免疫疗法持续迭代,双抗+ADC有望弯道超车

研报

医药行业周报:肿瘤免疫疗法持续迭代,双抗+ADC有望弯道超车

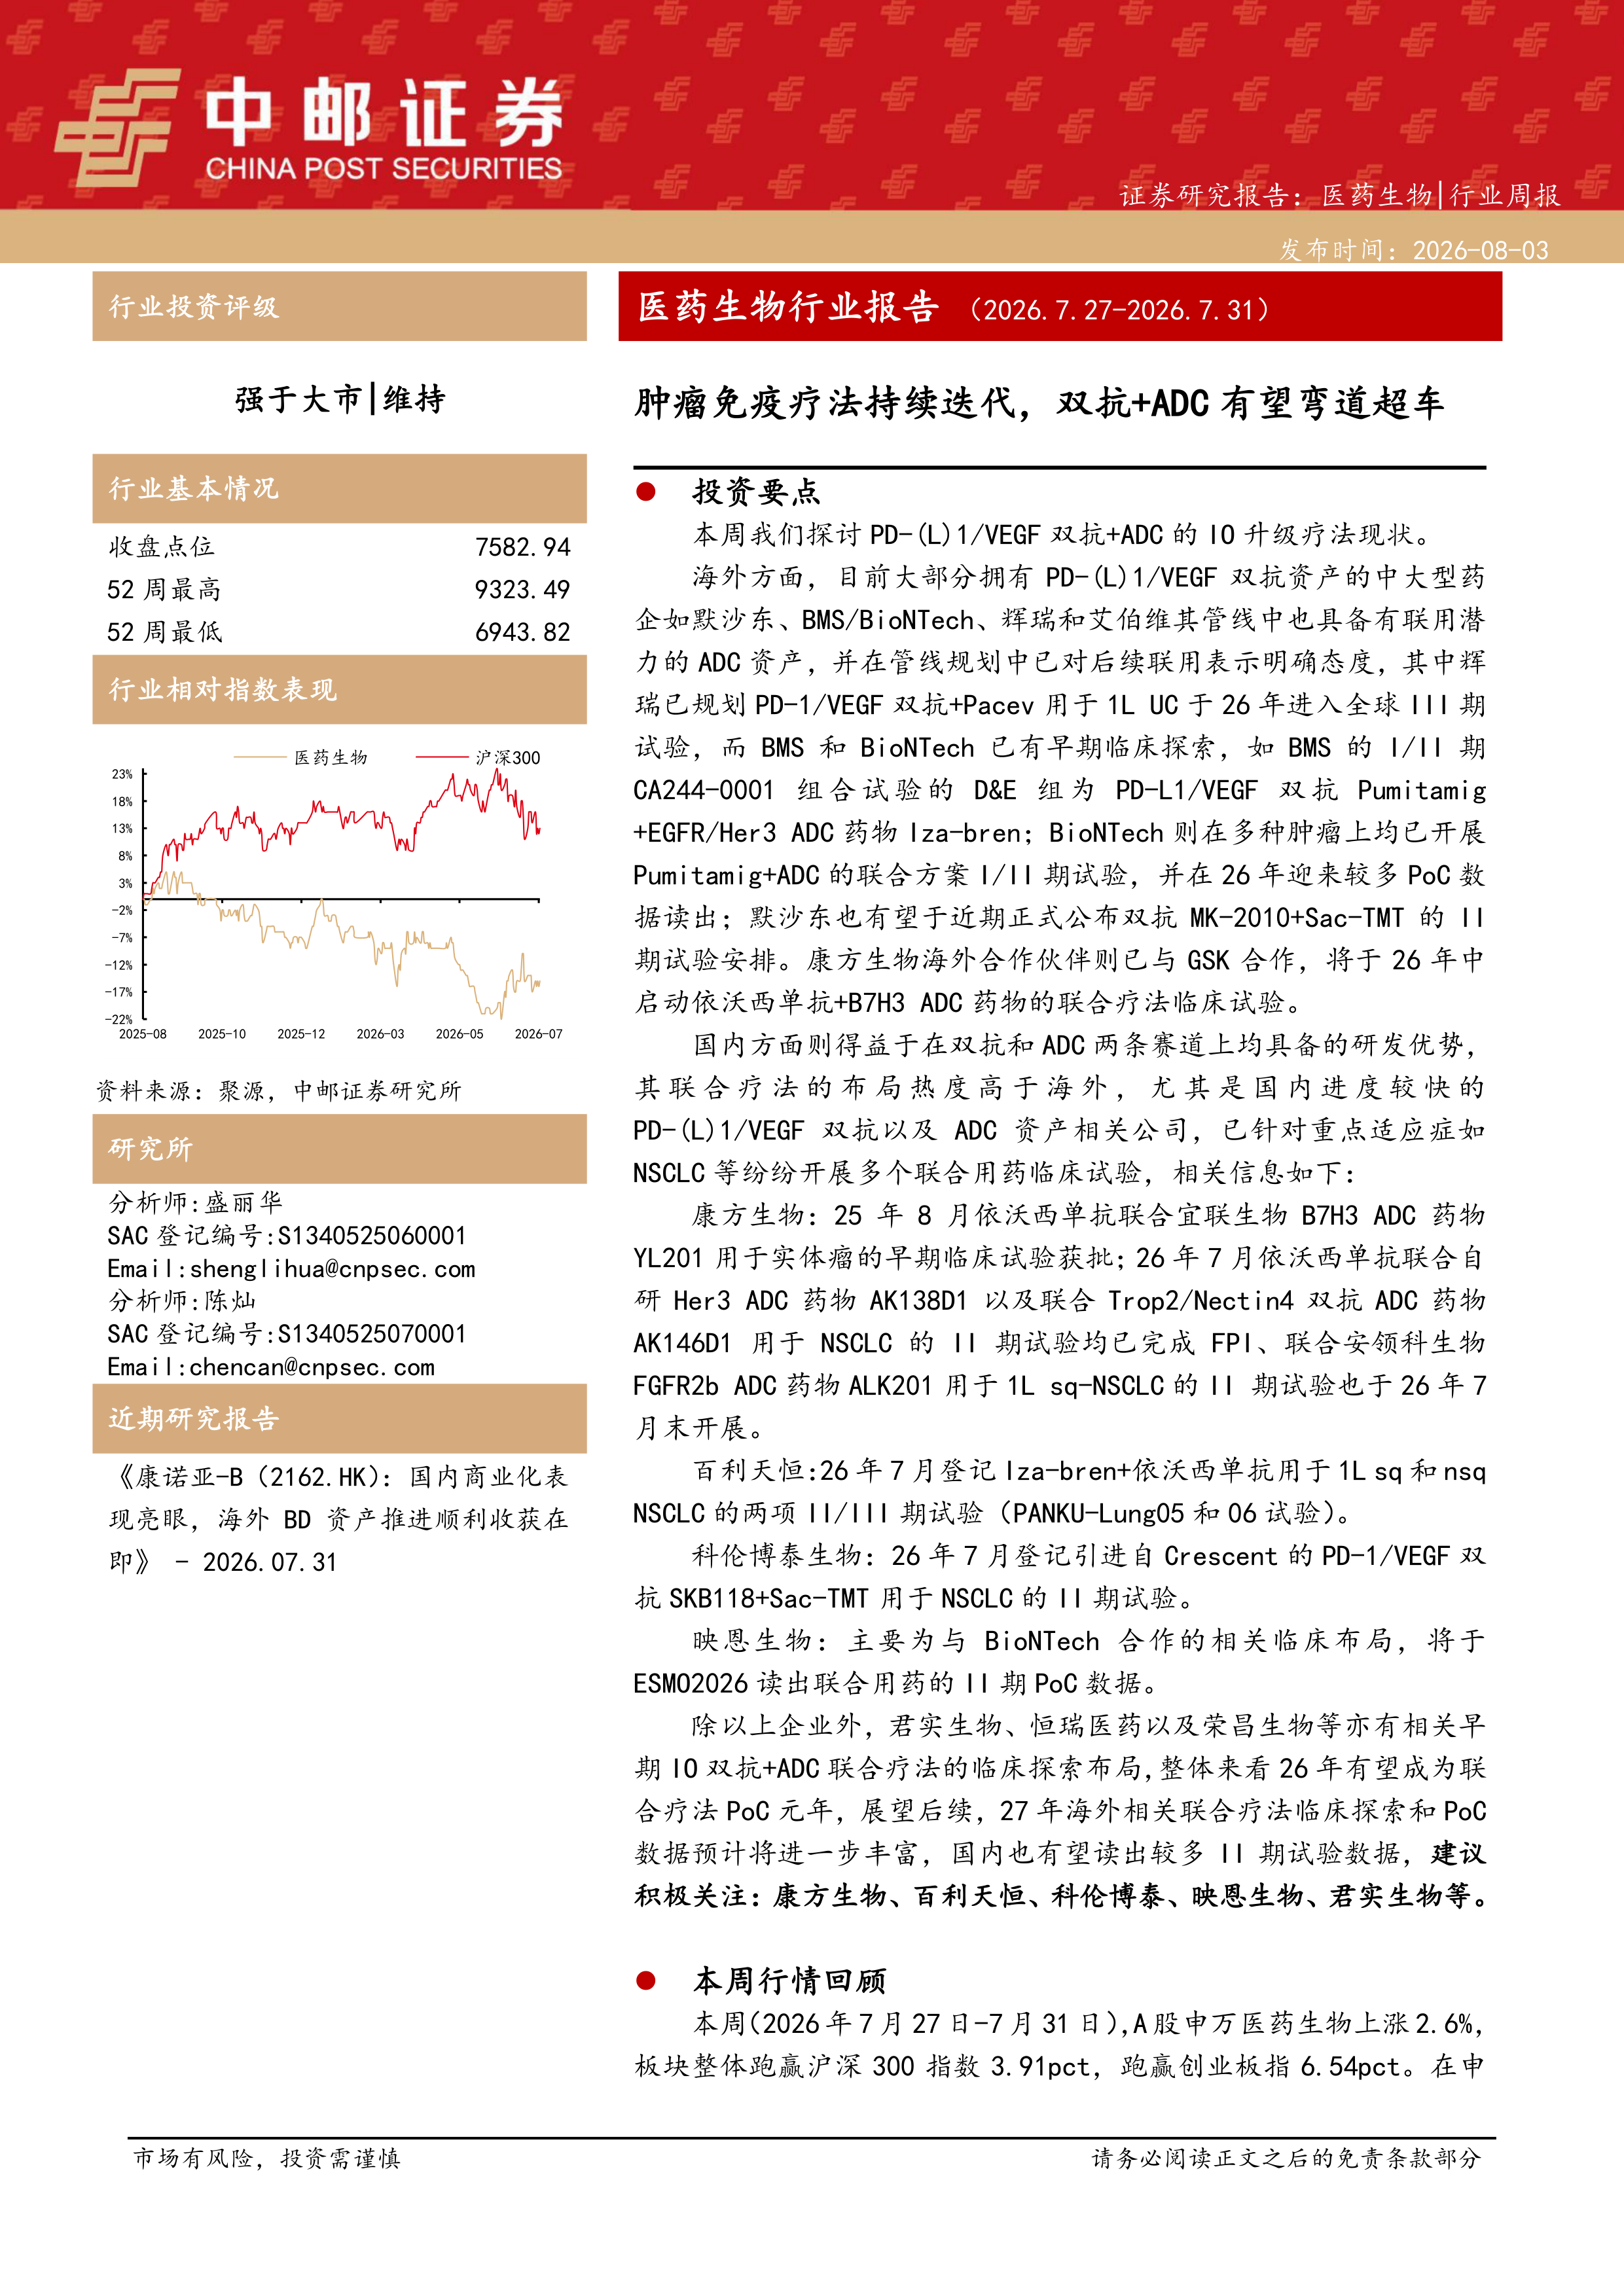
  投资要点   本周我们探讨PD-(L)1/VEGF双抗+ADC的IO升级疗法现状。   海外方面,目前大部分拥有PD-(L)1/VEGF双抗资产的中大型药企如默沙东、BMS/BioNTech、辉瑞和艾伯维其管线中也具备有联用潜力的ADC资产,并在管线规划中已对后续联用表示明确态度,其中辉瑞已规划PD-1/VEGF双抗+Pacev用于1L UC于26年进入全球III期试验,而BMS和BioNTech已有早期临床探索,如BMS的I/II期CA244-0001组合试验的D&E组为PD-L1/VEGF双抗Pumitamig+EGFR/Her3ADC药物Iza-bren;BioNTech则在多种肿瘤上均已开展Pumitamig+ADC的联合方案I/II期试验,并在26年迎来较多PoC数据读出;默沙东也有望于近期正式公布双抗MK-2010+Sac-TMT的II期试验安排。康方生物海外合作伙伴则已与GSK合作,将于26年中启动依沃西单抗+B7H3ADC药物的联合疗法临床试验。   国内方面则得益于在双抗和ADC两条赛道上均具备的研发优势,其联合疗法的布局热度高于海外,尤其是国内进度较快的PD-(L)1/VEGF双抗以及ADC资产相关公司,已针对重点适应症如NSCLC等纷纷开展多个联合用药临床试验,相关信息如下:   康方生物:25年8月依沃西单抗联合宜联生物B7H3ADC药物YL201用于实体瘤的早期临床试验获批;26年7月依沃西单抗联合自研Her3ADC药物AK138D1以及联合Trop2/Nectin4双抗ADC药物AK146D1用于NSCLC的II期试验均已完成FPI、联合安领科生物FGFR2b ADC药物ALK201用于1L sq-NSCLC的II期试验也于26年7月末开展。   百利天恒:26年7月登记Iza-bren+依沃西单抗用于1L sq和nsqNSCLC的两项II/III期试验(PANKU-Lung05和06试验)。   科伦博泰生物:26年7月登记引进自Crescent的PD-1/VEGF双抗SKB118+Sac-TMT用于NSCLC的II期试验。   映恩生物:主要为与BioNTech合作的相关临床布局,将于ESMO2026读出联合用药的II期PoC数据。   除以上企业外,君实生物、恒瑞医药以及荣昌生物等亦有相关早期IO双抗+ADC联合疗法的临床探索布局,整体来看26年有望成为联合疗法PoC元年,展望后续,27年海外相关联合疗法临床探索和PoC数据预计将进一步丰富,国内也有望读出较多II期试验数据,建议积极关注:康方生物、百利天恒、科伦博泰、映恩生物、君实生物等。   本周行情回顾   本周(2026年7月27日-7月31日),A股申万医药生物上涨2.6%,板块整体跑赢沪深300指数3.91pct,跑赢创业板指6.54pct。在申万31个一级子行业中,医药板块周涨跌幅排名为第20位。本周申万医药子板块中,医院板块涨跌幅排名第一,上涨7.32%;化学制剂板块表现相对较差,本周上涨0.16%。   行业观点   1、创新药:创新药的海外进展将逐步进入实质性的兑现阶段中期角度来看,我们认为创新药的海外进展将逐步进入实质性的兑现阶段。如,科伦博泰与默沙东的sac-TMT在全球的子宫内膜癌三期,康诺亚/乐普生物与AZ的CMG9012L+胃癌全球临床三期均获得成功,预计在今年年递交NDA,意味着在27/28年国内公司开始迎来来自MNC的海外销售分成。一方面意味着国内药企会形成稳定向上的现金流流入,进一步完成PE估值的切换;另一层面,完成创新药的出海叙事从BD到商业化落地的实质性闭环,提振板块情绪。   同时值得关注的是国内早期完成BD的资产正逐步展现成为MNC管线中backbone的潜力。如sac-TMT在默沙东的ADC管线具备坚实地位。从K药的I.O1.0+ADC,到I.O2.0+ADC的联用方案中,sac-TMT均为默沙东当下的首选ADC之一,backbone地位展现无疑;此外,随着国内领先的研发效率,翰森B7H3ADC国内2L ES-SCLS和2L+的难治骨肉瘤三期均获得阳性结果,坚定海外合作方GSK的开发决心,已同步启动全球多中心三期;同时计划新增B7H4ADC(亦来自翰森)的多项三期临床的启动。国内资产已逐步成为MNC的重要基石,分享全球药品市场正逐步落地。   建议关注确定性高,BD进展顺利的标的:科伦博泰、翰森制药、信达生物、三生制药、映恩生物、康诺亚、乐普生物。   2、创新药产业链:仍有估值性价比,二季度业绩维持乐观预期创新药产业链仍有估值性价比,二季度业绩维持乐观预期。药明康德、凯莱英、康龙化成等龙头公司按动态经调整利润看估值仍在合理范围内,随着Q2业绩披露将再度彰显确定性。康龙Q2收入和经调利润分别同比增长19.38%和22.30%,昭衍H1归母同比增长884.9%至1,377.4%,均在预期区间上限。CXO板块兼具业绩确定性与估值性价比,龙头指引乐观,安评环节订单快速恢复,同时具备量价双重逻辑,看好景气度持续。   建议关注龙头稳健标的:药明康德、凯莱英、康龙化成、药明生物,及安评弹性标的:昭衍新药、益诺思、美迪西   上游产业,经历了竞争扩产+供给出清的调整阶段后,随着医药行业的投融资转暖叠加出海的创新研发导向,前端研发行业景气度明显好转。随着产能利用率提升以及高价值业务拓展,上游企业利润高速增长。   建议关注景气度高的细分赛道龙头:百奥赛图、药康生物、奥浦迈。   3、AI医疗:板块有望受益于"人工智能+"行动深化   催化方面,中共中央政治局7月30日召开会议,会议强调深入实施"人工智能+"行动,发展智能经济新形态,完善人工智能治理体系。国家层面持续推进“人工智能+医疗卫生”应用落地,医疗高质量数据集、可信数据空间、专病大模型、医疗智能体及国家级医疗AI中试基地建设有望加快;医保端同步推进AI病例判读、智能审核、DRG/DIP监管及个人医保云建设,进一步明确政府采购和支付场景;医疗AI数据质量、可追溯性及产品验证标准持续完善,有利于提升行业准入门槛和头部企业竞争优势。我们看好短期政策和会议催化,中期逐步从模型和产品发布转向医院订单、注册审批、医保支付及收入兑现行情。   AI在制药、辅助诊断、医疗服务等领域步入成熟阶段。在制药领域,凭借AI技术平台强大的数据分析和模型预测能力,相关公司在分子设计和药物筛选方面能够大幅提升药物的研发效率和成功率。AI制药公司通过和大型药企合作共同推动管线进展,涉及计算机、物理、化学、生物、临床等交叉领域,管线推进越靠后,价值量显著增高。在影像/手术领域:AI通过在医疗影像分析方向深度学习,能够快速识别病灶,实现精准诊断;AI亦能辅助术前及术中及时规划,并提供综合解决方案。在辅助诊断领域,主要参与者为数据驱动型平台企业,此类公司在高质量数据/医药领域拥有优势,利用AI技术并结合专家训练,实现快速分析、诊断及解读,为临床诊断赋能。在医疗服务领域,AI相关公司向医院、卫健委、患者等多方提供人工智能综合医疗服务和解决方案,助力基层医疗机构、医院、患者实现院内管理、疾病预防、诊断、治疗等。   以下四大“AI+医疗”方向相关公司有望受益:   (1)AI+制药:晶泰控股、英矽智能、泓博医药、成都先导等;(2)AI+影像/手术:联影智能、鹰瞳科技、微创机器人-B、天智航等;   (3)AI+辅助诊断:华大基因、华大智造、润达医疗、迪安诊断、安必平等;   (4)AI+医疗服务:卫宁健康、美年健康、医渡科技、讯飞医疗科技等。   风险提示:   研发进度不及预期风险;市场竞争加剧风险;地缘政治风险;政策降价压力超预期风险等。

报告专题:
  • 下载次数:

    1865 次

  • 发布机构:

    中邮证券有限责任公司

  • 发布日期:

    2026-08-03

  • 页数:

    17页

下载全文
定制咨询
报告内容
报告摘要

  投资要点

  本周我们探讨PD-(L)1/VEGF双抗+ADC的IO升级疗法现状。

  海外方面,目前大部分拥有PD-(L)1/VEGF双抗资产的中大型药企如默沙东、BMS/BioNTech、辉瑞和艾伯维其管线中也具备有联用潜力的ADC资产,并在管线规划中已对后续联用表示明确态度,其中辉瑞已规划PD-1/VEGF双抗+Pacev用于1L UC于26年进入全球III期试验,而BMS和BioNTech已有早期临床探索,如BMS的I/II期CA244-0001组合试验的D&E组为PD-L1/VEGF双抗Pumitamig+EGFR/Her3ADC药物Iza-bren;BioNTech则在多种肿瘤上均已开展Pumitamig+ADC的联合方案I/II期试验,并在26年迎来较多PoC数据读出;默沙东也有望于近期正式公布双抗MK-2010+Sac-TMT的II期试验安排。康方生物海外合作伙伴则已与GSK合作,将于26年中启动依沃西单抗+B7H3ADC药物的联合疗法临床试验。

  国内方面则得益于在双抗和ADC两条赛道上均具备的研发优势,其联合疗法的布局热度高于海外,尤其是国内进度较快的PD-(L)1/VEGF双抗以及ADC资产相关公司,已针对重点适应症如NSCLC等纷纷开展多个联合用药临床试验,相关信息如下:

  康方生物:25年8月依沃西单抗联合宜联生物B7H3ADC药物YL201用于实体瘤的早期临床试验获批;26年7月依沃西单抗联合自研Her3ADC药物AK138D1以及联合Trop2/Nectin4双抗ADC药物AK146D1用于NSCLC的II期试验均已完成FPI、联合安领科生物FGFR2b ADC药物ALK201用于1L sq-NSCLC的II期试验也于26年7月末开展。

  百利天恒:26年7月登记Iza-bren+依沃西单抗用于1L sq和nsqNSCLC的两项II/III期试验(PANKU-Lung05和06试验)。

  科伦博泰生物:26年7月登记引进自Crescent的PD-1/VEGF双抗SKB118+Sac-TMT用于NSCLC的II期试验。

  映恩生物:主要为与BioNTech合作的相关临床布局,将于ESMO2026读出联合用药的II期PoC数据。

  除以上企业外,君实生物、恒瑞医药以及荣昌生物等亦有相关早期IO双抗+ADC联合疗法的临床探索布局,整体来看26年有望成为联合疗法PoC元年,展望后续,27年海外相关联合疗法临床探索和PoC数据预计将进一步丰富,国内也有望读出较多II期试验数据,建议积极关注:康方生物、百利天恒、科伦博泰、映恩生物、君实生物等。

  本周行情回顾

  本周(2026年7月27日-7月31日),A股申万医药生物上涨2.6%,板块整体跑赢沪深300指数3.91pct,跑赢创业板指6.54pct。在申万31个一级子行业中,医药板块周涨跌幅排名为第20位。本周申万医药子板块中,医院板块涨跌幅排名第一,上涨7.32%;化学制剂板块表现相对较差,本周上涨0.16%。

  行业观点

  1、创新药:创新药的海外进展将逐步进入实质性的兑现阶段中期角度来看,我们认为创新药的海外进展将逐步进入实质性的兑现阶段。如,科伦博泰与默沙东的sac-TMT在全球的子宫内膜癌三期,康诺亚/乐普生物与AZ的CMG9012L+胃癌全球临床三期均获得成功,预计在今年年递交NDA,意味着在27/28年国内公司开始迎来来自MNC的海外销售分成。一方面意味着国内药企会形成稳定向上的现金流流入,进一步完成PE估值的切换;另一层面,完成创新药的出海叙事从BD到商业化落地的实质性闭环,提振板块情绪。

  同时值得关注的是国内早期完成BD的资产正逐步展现成为MNC管线中backbone的潜力。如sac-TMT在默沙东的ADC管线具备坚实地位。从K药的I.O1.0+ADC,到I.O2.0+ADC的联用方案中,sac-TMT均为默沙东当下的首选ADC之一,backbone地位展现无疑;此外,随着国内领先的研发效率,翰森B7H3ADC国内2L ES-SCLS和2L+的难治骨肉瘤三期均获得阳性结果,坚定海外合作方GSK的开发决心,已同步启动全球多中心三期;同时计划新增B7H4ADC(亦来自翰森)的多项三期临床的启动。国内资产已逐步成为MNC的重要基石,分享全球药品市场正逐步落地。

  建议关注确定性高,BD进展顺利的标的:科伦博泰、翰森制药、信达生物、三生制药、映恩生物、康诺亚、乐普生物。

  2、创新药产业链:仍有估值性价比,二季度业绩维持乐观预期创新药产业链仍有估值性价比,二季度业绩维持乐观预期。药明康德、凯莱英、康龙化成等龙头公司按动态经调整利润看估值仍在合理范围内,随着Q2业绩披露将再度彰显确定性。康龙Q2收入和经调利润分别同比增长19.38%和22.30%,昭衍H1归母同比增长884.9%至1,377.4%,均在预期区间上限。CXO板块兼具业绩确定性与估值性价比,龙头指引乐观,安评环节订单快速恢复,同时具备量价双重逻辑,看好景气度持续。

  建议关注龙头稳健标的:药明康德、凯莱英、康龙化成、药明生物,及安评弹性标的:昭衍新药、益诺思、美迪西

  上游产业,经历了竞争扩产+供给出清的调整阶段后,随着医药行业的投融资转暖叠加出海的创新研发导向,前端研发行业景气度明显好转。随着产能利用率提升以及高价值业务拓展,上游企业利润高速增长。

  建议关注景气度高的细分赛道龙头:百奥赛图、药康生物、奥浦迈。

  3、AI医疗:板块有望受益于"人工智能+"行动深化

  催化方面,中共中央政治局7月30日召开会议,会议强调深入实施"人工智能+"行动,发展智能经济新形态,完善人工智能治理体系。国家层面持续推进“人工智能+医疗卫生”应用落地,医疗高质量数据集、可信数据空间、专病大模型、医疗智能体及国家级医疗AI中试基地建设有望加快;医保端同步推进AI病例判读、智能审核、DRG/DIP监管及个人医保云建设,进一步明确政府采购和支付场景;医疗AI数据质量、可追溯性及产品验证标准持续完善,有利于提升行业准入门槛和头部企业竞争优势。我们看好短期政策和会议催化,中期逐步从模型和产品发布转向医院订单、注册审批、医保支付及收入兑现行情。

  AI在制药、辅助诊断、医疗服务等领域步入成熟阶段。在制药领域,凭借AI技术平台强大的数据分析和模型预测能力,相关公司在分子设计和药物筛选方面能够大幅提升药物的研发效率和成功率。AI制药公司通过和大型药企合作共同推动管线进展,涉及计算机、物理、化学、生物、临床等交叉领域,管线推进越靠后,价值量显著增高。在影像/手术领域:AI通过在医疗影像分析方向深度学习,能够快速识别病灶,实现精准诊断;AI亦能辅助术前及术中及时规划,并提供综合解决方案。在辅助诊断领域,主要参与者为数据驱动型平台企业,此类公司在高质量数据/医药领域拥有优势,利用AI技术并结合专家训练,实现快速分析、诊断及解读,为临床诊断赋能。在医疗服务领域,AI相关公司向医院、卫健委、患者等多方提供人工智能综合医疗服务和解决方案,助力基层医疗机构、医院、患者实现院内管理、疾病预防、诊断、治疗等。

  以下四大“AI+医疗”方向相关公司有望受益:

  (1)AI+制药:晶泰控股、英矽智能、泓博医药、成都先导等;(2)AI+影像/手术:联影智能、鹰瞳科技、微创机器人-B、天智航等;

  (3)AI+辅助诊断:华大基因、华大智造、润达医疗、迪安诊断、安必平等;

  (4)AI+医疗服务:卫宁健康、美年健康、医渡科技、讯飞医疗科技等。

  风险提示:

  研发进度不及预期风险;市场竞争加剧风险;地缘政治风险;政策降价压力超预期风险等。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 17
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
中邮证券有限责任公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3