2025中国医药研发创新与营销创新峰会
特种高分子平台,拓展半导体PTFE+精密金属件

特种高分子平台,拓展半导体PTFE+精密金属件

研报

特种高分子平台,拓展半导体PTFE+精密金属件

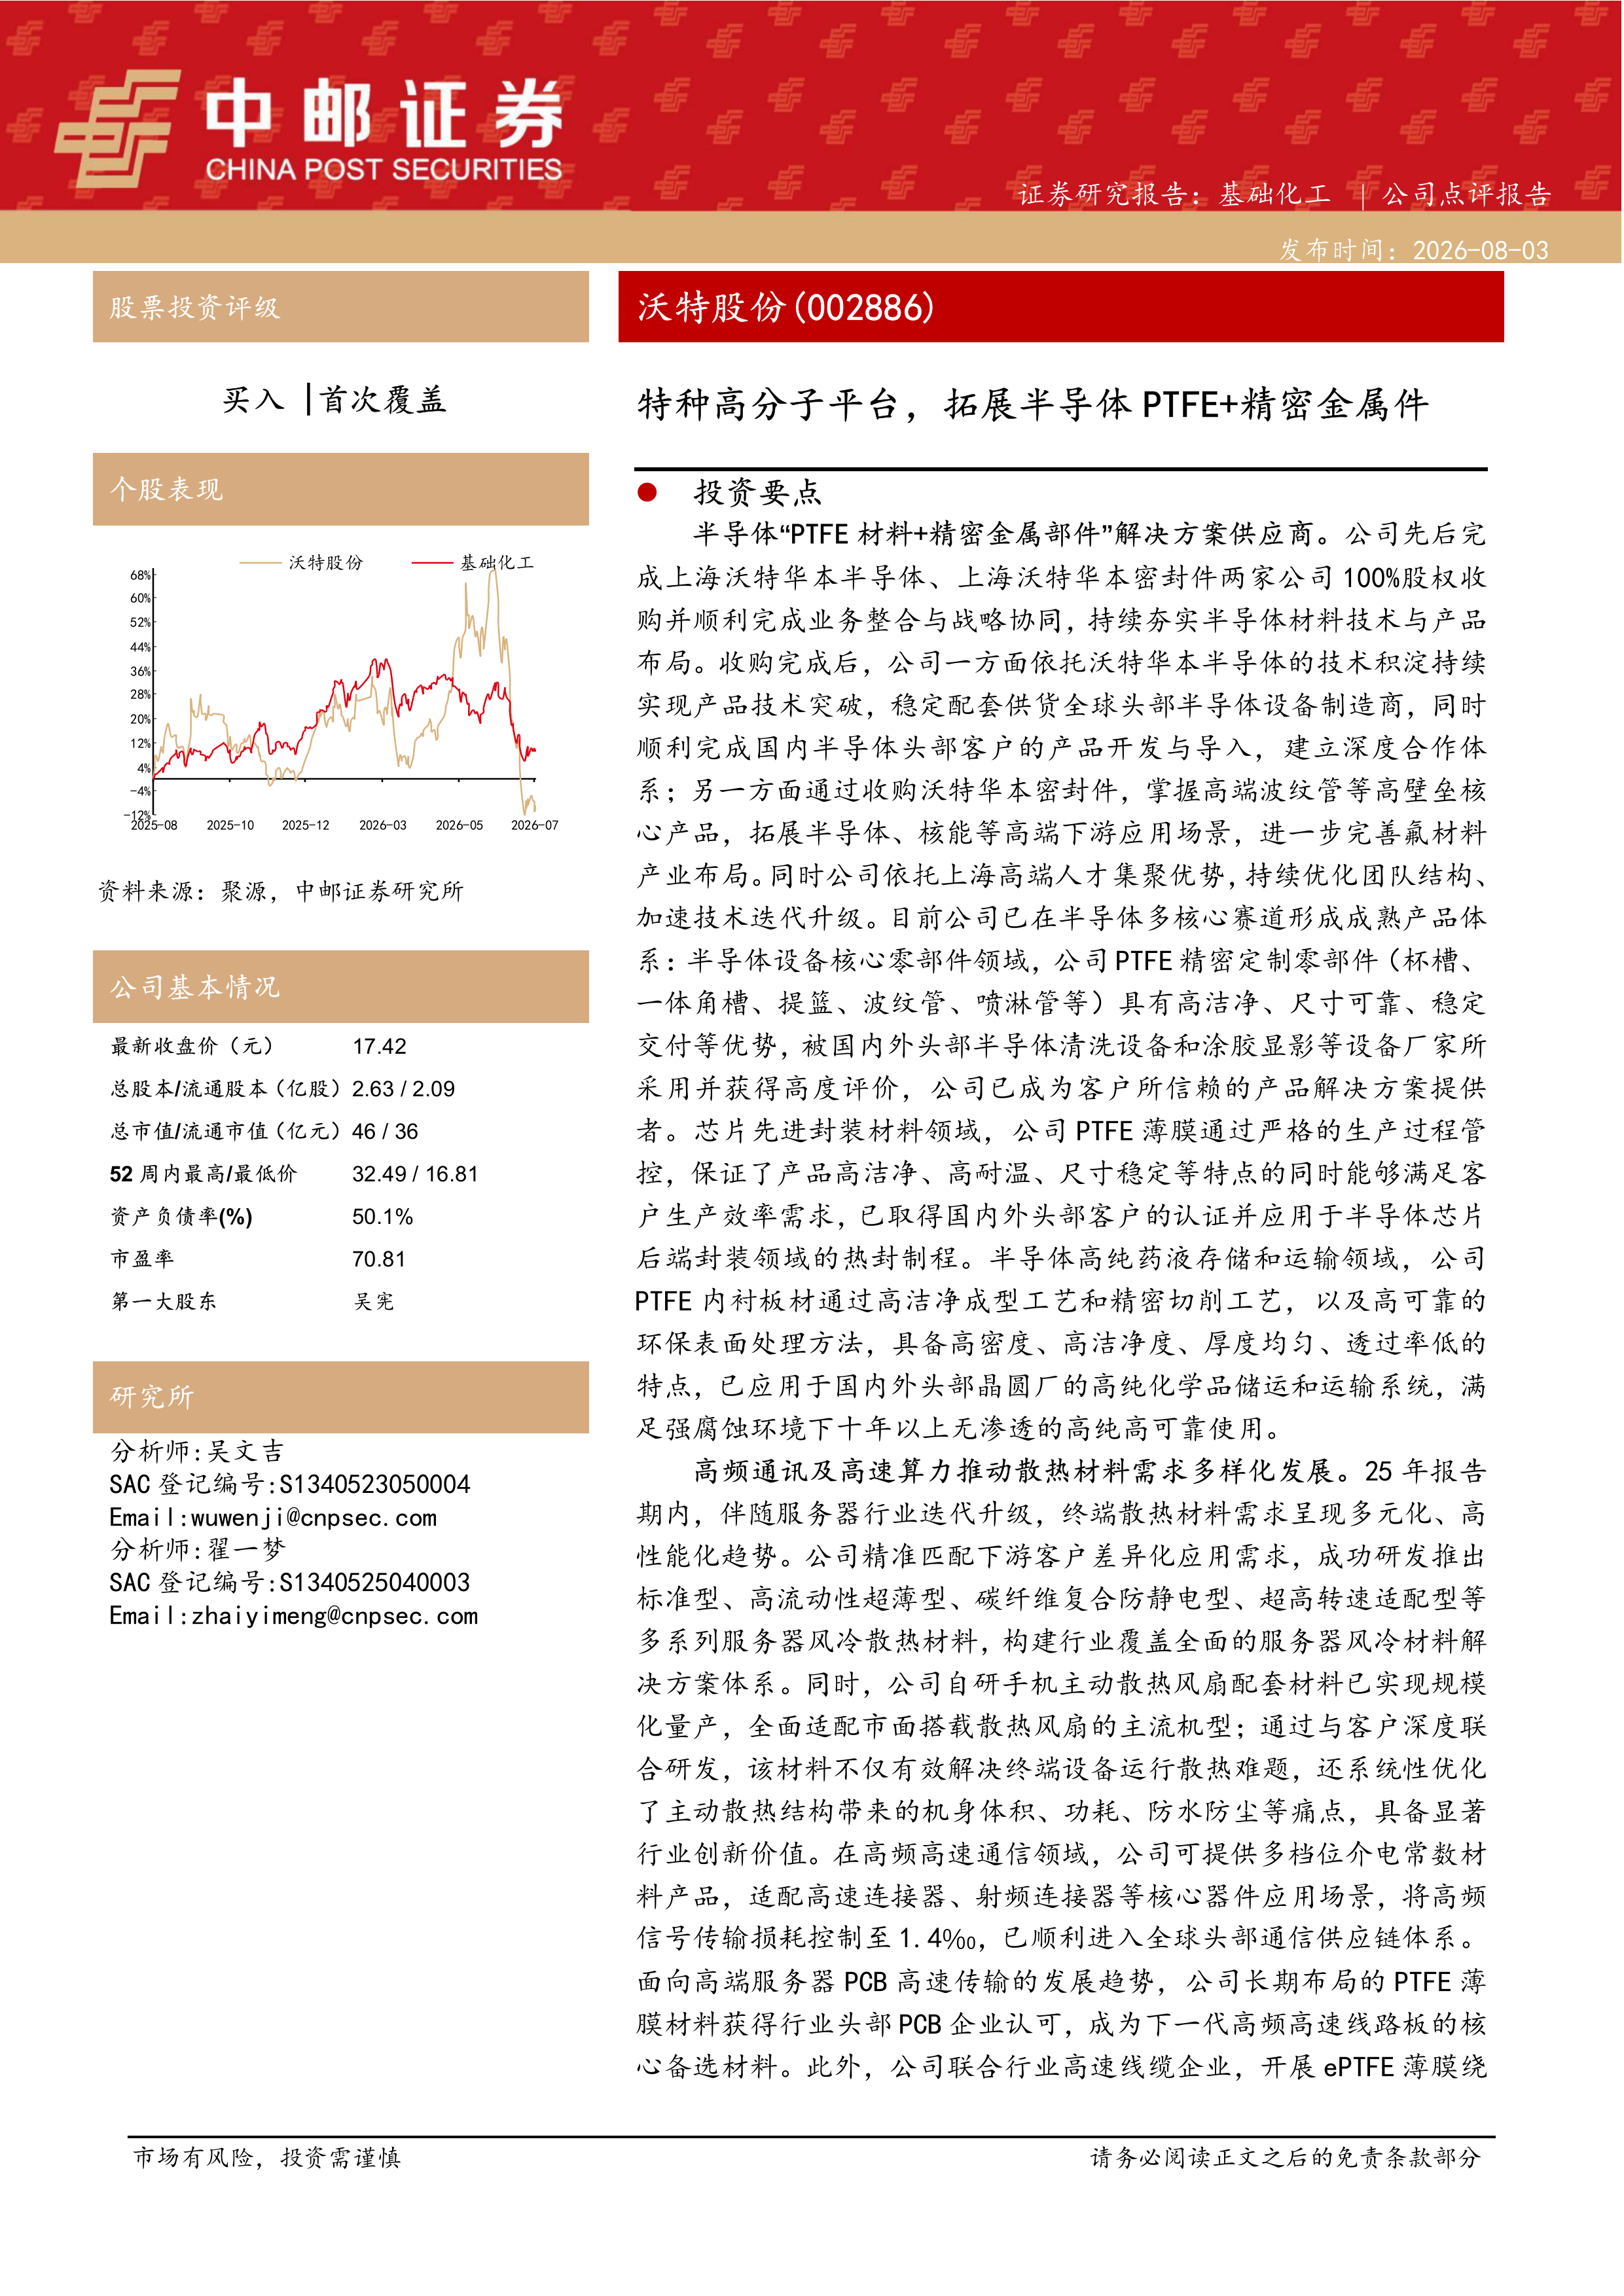
  沃特股份(002886)   投资要点   半导体“PTFE材料+精密金属部件”解决方案供应商。公司先后完成上海沃特华本半导体、上海沃特华本密封件两家公司100%股权收购并顺利完成业务整合与战略协同,持续夯实半导体材料技术与产品布局。收购完成后,公司一方面依托沃特华本半导体的技术积淀持续实现产品技术突破,稳定配套供货全球头部半导体设备制造商,同时顺利完成国内半导体头部客户的产品开发与导入,建立深度合作体系;另一方面通过收购沃特华本密封件,掌握高端波纹管等高壁垒核心产品,拓展半导体、核能等高端下游应用场景,进一步完善氟材料产业布局。同时公司依托上海高端人才集聚优势,持续优化团队结构、加速技术迭代升级。目前公司已在半导体多核心赛道形成成熟产品体系:半导体设备核心零部件领域,公司PTFE精密定制零部件(杯槽、一体角槽、提篮、波纹管、喷淋管等)具有高洁净、尺寸可靠、稳定交付等优势,被国内外头部半导体清洗设备和涂胶显影等设备厂家所采用并获得高度评价,公司已成为客户所信赖的产品解决方案提供者。芯片先进封装材料领域,公司PTFE薄膜通过严格的生产过程管控,保证了产品高洁净、高耐温、尺寸稳定等特点的同时能够满足客户生产效率需求,已取得国内外头部客户的认证并应用于半导体芯片后端封装领域的热封制程。半导体高纯药液存储和运输领域,公司PTFE内衬板材通过高洁净成型工艺和精密切削工艺,以及高可靠的环保表面处理方法,具备高密度、高洁净度、厚度均匀、透过率低的特点,已应用于国内外头部晶圆厂的高纯化学品储运和运输系统,满足强腐蚀环境下十年以上无渗透的高纯高可靠使用。   高频通讯及高速算力推动散热材料需求多样化发展。25年报告期内,伴随服务器行业迭代升级,终端散热材料需求呈现多元化、高性能化趋势。公司精准匹配下游客户差异化应用需求,成功研发推出标准型、高流动性超薄型、碳纤维复合防静电型、超高转速适配型等多系列服务器风冷散热材料,构建行业覆盖全面的服务器风冷材料解决方案体系。同时,公司自研手机主动散热风扇配套材料已实现规模化量产,全面适配市面搭载散热风扇的主流机型;通过与客户深度联合研发,该材料不仅有效解决终端设备运行散热难题,还系统性优化了主动散热结构带来的机身体积、功耗、防水防尘等痛点,具备显著行业创新价值。在高频高速通信领域,公司可提供多档位介电常数材料产品,适配高速连接器、射频连接器等核心器件应用场景,将高频信号传输损耗控制至1.4‰,已顺利进入全球头部通信供应链体系。面向高端服务器PCB高速传输的发展趋势,公司长期布局的PTFE薄膜材料获得行业头部PCB企业认可,成为下一代高频高速线路板的核心备选材料。此外,公司联合行业高速线缆企业,开展ePTFE薄膜绕包线对线缆信号传输性能的专项研究,持续完善高端线缆材料技术体系。同时,公司承担的LCP薄膜国家级核心技术攻关项目顺利通过验收,进一步夯实了公司在高频高速功能材料领域的综合技术服务与解决方案能力。   LCP、PEEK、PPA、PPS等特种高分子材料平台建设不断完善。25年报告期内,公司持续完善特种高分子材料全产业链布局,稳步推进原材料国产化、产能扩建与工艺优化升级。上游原材料端,公司积极深化与国内供应商协同合作,推进国产原料替代开发与规模化生产,通过持续技术沟通与品质迭代优化,形成上下游协同共进的良性生态,目前依托国产原料研发生产的特种高分子材料已通过下游客户验证,实现批量应用。聚合与改性生产环节,公司围绕市场需求持续落地产能建设与工艺提质工作,重庆基地2万吨LCP树脂一、二期项目、500吨PEEK树脂一期项目已顺利投产,PEEK树脂二期项目推进设备安装工作。公司特种尼龙业务通过技术升级与精益化管理,达成万吨树脂年产能,高温尼龙、长链尼龙、透明尼龙、生物基尼龙及尼龙弹性体等全系列产品实现量产并获得市场认可,公司已成为全球特种尼龙树脂品类布局最为齐全的企业之一。材料加工领域,公司依托上海、浙江氟材料双基地布局优势,实现PTFE薄膜及各类氟材料制品在半导体、服务器PCB、高频高速传输、特高压、工业制造等多领域的广泛应用。百吨级PEEK型材加工产线与自产PEEK树脂形成工艺联动优化,持续丰富产品牌号体系、提升材料综合性能。此外,公司热固性碳纤维复合材料产线顺利投产,产品可匹配无人机、电子行业对轻量化、高强度片材、板材、管材的应用需求,有效拓宽产品应用场景,为公司培育全新的业务增长动能。   投资建议   我们预计公司2026/2027/2028年分别实现收入25/30/35亿元,归母净利润分别为0.8/1.5/2.1亿元,首次覆盖,给予“买入”评级。   风险提示   宏观形势风险,行业竞争加剧的风险,原材料价格波动和供应短缺风险,核心技术失密与核心技术人员流失风险,税收优惠政策变动的风险,应收账款回收风险。

报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    635 次

  • 发布机构:

    中邮证券有限责任公司

  • 发布日期:

    2026-08-03

  • 页数:

    6页

下载全文
定制咨询
报告内容
AI精读报告
报告摘要

  沃特股份(002886)

  投资要点

  半导体“PTFE材料+精密金属部件”解决方案供应商。公司先后完成上海沃特华本半导体、上海沃特华本密封件两家公司100%股权收购并顺利完成业务整合与战略协同,持续夯实半导体材料技术与产品布局。收购完成后,公司一方面依托沃特华本半导体的技术积淀持续实现产品技术突破,稳定配套供货全球头部半导体设备制造商,同时顺利完成国内半导体头部客户的产品开发与导入,建立深度合作体系;另一方面通过收购沃特华本密封件,掌握高端波纹管等高壁垒核心产品,拓展半导体、核能等高端下游应用场景,进一步完善氟材料产业布局。同时公司依托上海高端人才集聚优势,持续优化团队结构、加速技术迭代升级。目前公司已在半导体多核心赛道形成成熟产品体系:半导体设备核心零部件领域,公司PTFE精密定制零部件(杯槽、一体角槽、提篮、波纹管、喷淋管等)具有高洁净、尺寸可靠、稳定交付等优势,被国内外头部半导体清洗设备和涂胶显影等设备厂家所采用并获得高度评价,公司已成为客户所信赖的产品解决方案提供者。芯片先进封装材料领域,公司PTFE薄膜通过严格的生产过程管控,保证了产品高洁净、高耐温、尺寸稳定等特点的同时能够满足客户生产效率需求,已取得国内外头部客户的认证并应用于半导体芯片后端封装领域的热封制程。半导体高纯药液存储和运输领域,公司PTFE内衬板材通过高洁净成型工艺和精密切削工艺,以及高可靠的环保表面处理方法,具备高密度、高洁净度、厚度均匀、透过率低的特点,已应用于国内外头部晶圆厂的高纯化学品储运和运输系统,满足强腐蚀环境下十年以上无渗透的高纯高可靠使用。

  高频通讯及高速算力推动散热材料需求多样化发展。25年报告期内,伴随服务器行业迭代升级,终端散热材料需求呈现多元化、高性能化趋势。公司精准匹配下游客户差异化应用需求,成功研发推出标准型、高流动性超薄型、碳纤维复合防静电型、超高转速适配型等多系列服务器风冷散热材料,构建行业覆盖全面的服务器风冷材料解决方案体系。同时,公司自研手机主动散热风扇配套材料已实现规模化量产,全面适配市面搭载散热风扇的主流机型;通过与客户深度联合研发,该材料不仅有效解决终端设备运行散热难题,还系统性优化了主动散热结构带来的机身体积、功耗、防水防尘等痛点,具备显著行业创新价值。在高频高速通信领域,公司可提供多档位介电常数材料产品,适配高速连接器、射频连接器等核心器件应用场景,将高频信号传输损耗控制至1.4‰,已顺利进入全球头部通信供应链体系。面向高端服务器PCB高速传输的发展趋势,公司长期布局的PTFE薄膜材料获得行业头部PCB企业认可,成为下一代高频高速线路板的核心备选材料。此外,公司联合行业高速线缆企业,开展ePTFE薄膜绕包线对线缆信号传输性能的专项研究,持续完善高端线缆材料技术体系。同时,公司承担的LCP薄膜国家级核心技术攻关项目顺利通过验收,进一步夯实了公司在高频高速功能材料领域的综合技术服务与解决方案能力。

  LCP、PEEK、PPA、PPS等特种高分子材料平台建设不断完善。25年报告期内,公司持续完善特种高分子材料全产业链布局,稳步推进原材料国产化、产能扩建与工艺优化升级。上游原材料端,公司积极深化与国内供应商协同合作,推进国产原料替代开发与规模化生产,通过持续技术沟通与品质迭代优化,形成上下游协同共进的良性生态,目前依托国产原料研发生产的特种高分子材料已通过下游客户验证,实现批量应用。聚合与改性生产环节,公司围绕市场需求持续落地产能建设与工艺提质工作,重庆基地2万吨LCP树脂一、二期项目、500吨PEEK树脂一期项目已顺利投产,PEEK树脂二期项目推进设备安装工作。公司特种尼龙业务通过技术升级与精益化管理,达成万吨树脂年产能,高温尼龙、长链尼龙、透明尼龙、生物基尼龙及尼龙弹性体等全系列产品实现量产并获得市场认可,公司已成为全球特种尼龙树脂品类布局最为齐全的企业之一。材料加工领域,公司依托上海、浙江氟材料双基地布局优势,实现PTFE薄膜及各类氟材料制品在半导体、服务器PCB、高频高速传输、特高压、工业制造等多领域的广泛应用。百吨级PEEK型材加工产线与自产PEEK树脂形成工艺联动优化,持续丰富产品牌号体系、提升材料综合性能。此外,公司热固性碳纤维复合材料产线顺利投产,产品可匹配无人机、电子行业对轻量化、高强度片材、板材、管材的应用需求,有效拓宽产品应用场景,为公司培育全新的业务增长动能。

  投资建议

  我们预计公司2026/2027/2028年分别实现收入25/30/35亿元,归母净利润分别为0.8/1.5/2.1亿元,首次覆盖,给予“买入”评级。

  风险提示

  宏观形势风险,行业竞争加剧的风险,原材料价格波动和供应短缺风险,核心技术失密与核心技术人员流失风险,税收优惠政策变动的风险,应收账款回收风险。

中心思想

半导体材料与精密金属件驱动增长,首次覆盖给予“买入”评级

  • 公司通过收购上海沃特华本半导体及密封件公司,成功整合并构建了“PTFE材料+精密金属部件”的半导体解决方案能力,已稳定供货全球头部设备商,并深度开发国内客户。
  • 基于半导体核心赛道的产品突破(如PTFE零部件、薄膜、内衬板材)以及高频通讯、散热材料、特种高分子平台的完善布局,公司业绩有望进入高速增长期,预计2026至2028年归母净利润复合增长率约50%。

平台化与高端化战略巩固竞争壁垒,多元化需求打开成长空间

  • 公司精准把握服务器迭代、高频通信、先进封装等下游需求,推出系列化散热材料及LCP、PEEK等特种高分子产品,形成从原材料到制品的全链条能力。
  • 国产原料替代、产能扩建(重庆基地LCP、PEEK项目)及工艺优化持续降低成本、提升品质,为未来业绩高增长提供扎实基础。

主要内容

投资要点

半导体“PTFE材料+精密金属部件”解决方案供应商

  • 公司完成收购后整合半导体PTFE及密封件业务,突破高端波纹管等高壁垒产品,拓展半导体、核能等应用。
  • PTFE精密定制零部件(杯槽、一体角槽、提篮、波纹管等)获得国内外头部清洗、涂胶显影设备厂商认可;PTFE薄膜应用于芯片封装热封制程,已获头部客户认证;PTFE内衬板材用于高纯药液储运,满足十年无渗透要求。

高频通讯及高速算力推动散热材料需求多样化发展

  • 公司开发标准型、高流动性超薄型、碳纤维防静电型等服务器风冷散热材料,构建全面解决方案;自研手机主动散热风扇材料实现规模化量产,解决体积、功耗、防水防尘等痛点。
  • 高频通信领域,多档位介电常数材料(信号损耗1.4‰)进入全球头部通信供应链;PTFE薄膜获PCB企业认可,成为下一代高速线路板候选材料;ePTFE薄膜绕包线缆研究推进;LCP薄膜国家级攻关项目通过验收。

LCP、PEEK、PPA、PPS等特种高分子材料平台建设不断完善

  • 上游深化国产原料替代开发与规模化生产,已通过下游客户验证批量应用。
  • 聚合与改性环节:重庆2万吨LCP树脂一、二期及500吨PEEK树脂一期项目已投产,PEEK二期推进设备安装;特种尼龙(高温尼龙、长链尼龙、透明尼龙等)达成万吨年产能,成为全球品类最齐全的企业之一。
  • 加工环节:上海、浙江氟材料双基地实现PTFE薄膜及制品多领域应用;PEEK型材产线联动优化;热固性碳纤维复合材料产线投产,匹配无人机、电子行业轻量化需求。

投资建议

  • 预计公司2026/2027/2028年收入分别为25/30/35亿元,归母净利润分别为0.8/1.5/2.1亿元,首次覆盖给予“买入”评级。

风险提示

  • 宏观形势风险,行业竞争加剧,原材料价格波动与供应短缺,核心技术失密及人员流失,税收优惠政策变动,应收账款回收风险。

盈利预测和财务指标

  • 2025A营业收入20.52亿元,归母净利润0.64亿元;预计2026E营收25.12亿元(+22.4%),归母净利润0.80亿元(+24.9%);2028E营收35.25亿元,归母净利润2.08亿元。
  • 毛利率从2025A的16.5%提升至2028E的17.9%;ROE从3.5%升至9.3%;PE从71.2倍降至22.0倍。

总结

  • 沃特股份通过并购整合半导体PTFE及精密金属件业务,形成成熟产品体系并已获头部客户订单,同时围绕高频通信和散热需求推出系列化材料,并不断完善LCP、PEEK等特种高分子平台。三大业务板块协同发展,支撑公司未来三年业绩高速增长(归母净利润复合增速约50%)。首次覆盖报告给予“买入”评级,但需关注宏观波动、竞争加剧及原材料供应风险。
报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 6
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
中邮证券有限责任公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3