-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

生物资产公允价值驱动利润爆发,实验室业务静待毛利修复
下载次数:
404 次
发布机构:
中邮证券有限责任公司
发布日期:
2026-08-05
页数:
5页
昭衍新药(603127)
事件
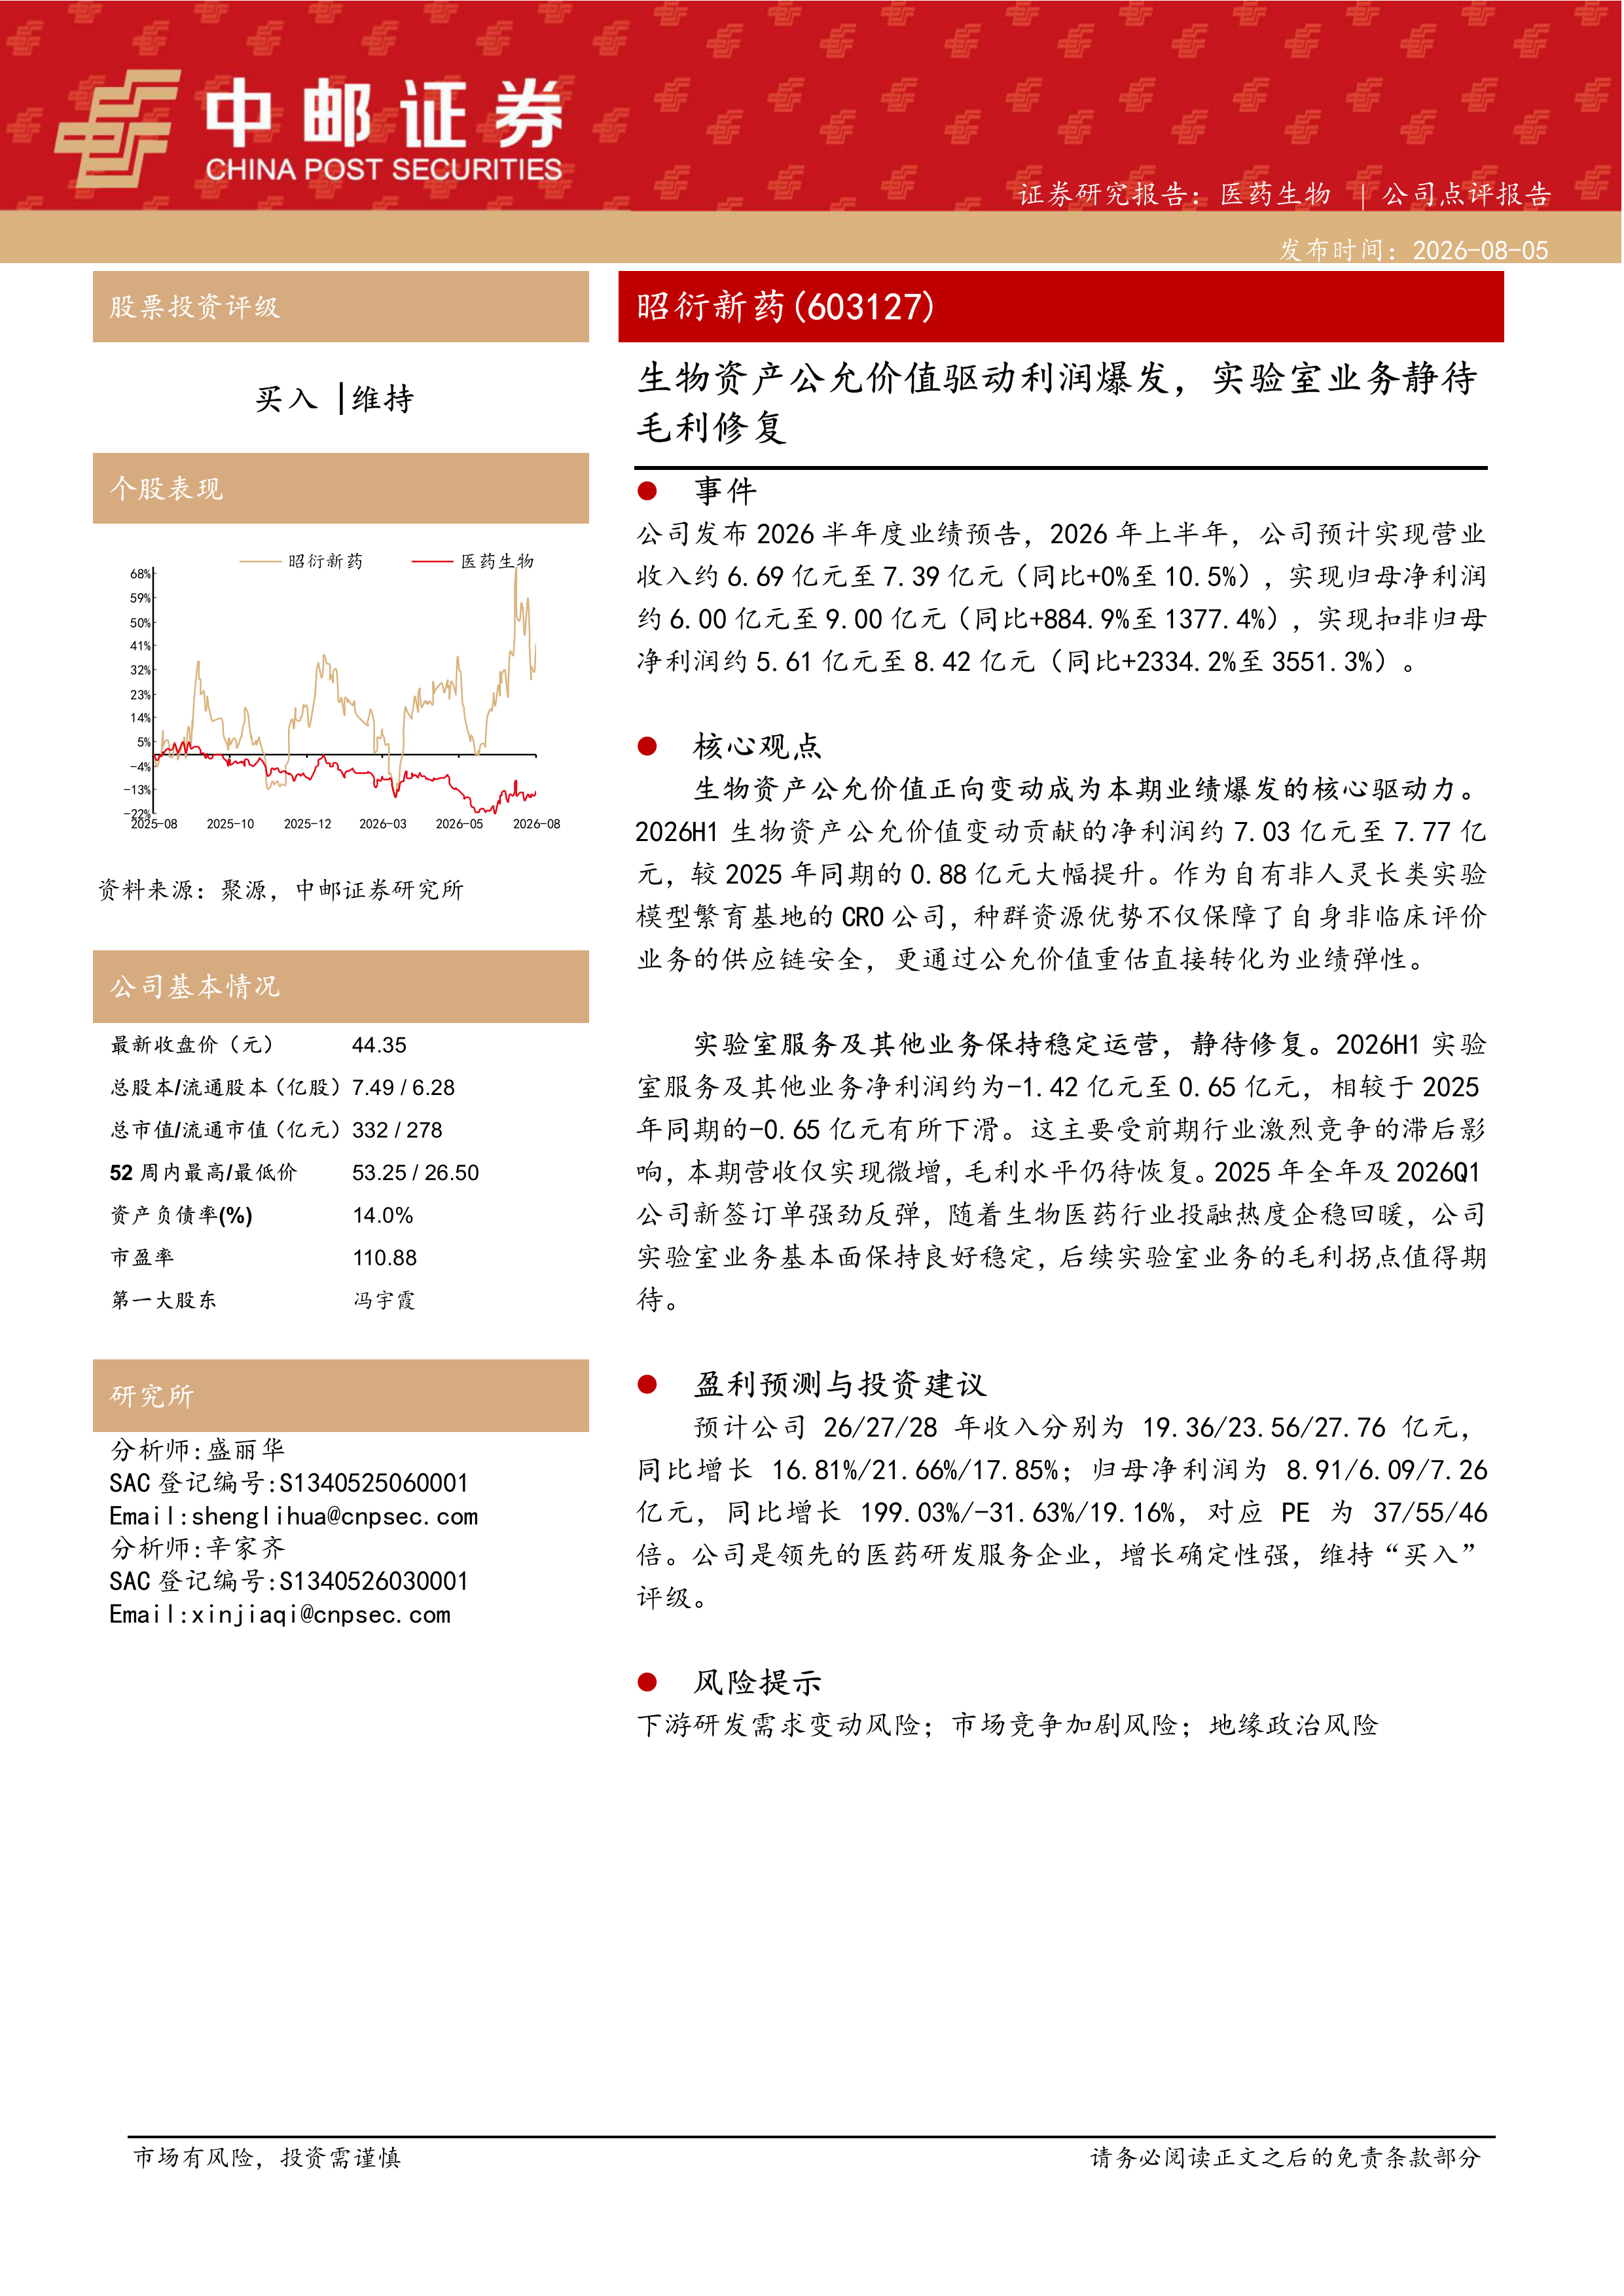
公司发布2026半年度业绩预告,2026年上半年,公司预计实现营业收入约6.69亿元至7.39亿元(同比+0%至10.5%),实现归母净利润约6.00亿元至9.00亿元(同比+884.9%至1377.4%),实现扣非归母净利润约5.61亿元至8.42亿元(同比+2334.2%至3551.3%)。
核心观点
生物资产公允价值正向变动成为本期业绩爆发的核心驱动力。2026H1生物资产公允价值变动贡献的净利润约7.03亿元至7.77亿元,较2025年同期的0.88亿元大幅提升。作为自有非人灵长类实验模型繁育基地的CRO公司,种群资源优势不仅保障了自身非临床评价业务的供应链安全,更通过公允价值重估直接转化为业绩弹性。
实验室服务及其他业务保持稳定运营,静待修复。2026H1实验室服务及其他业务净利润约为-1.42亿元至0.65亿元,相较于2025年同期的-0.65亿元有所下滑。这主要受前期行业激烈竞争的滞后影响,本期营收仅实现微增,毛利水平仍待恢复。2025年全年及2026Q1公司新签订单强劲反弹,随着生物医药行业投融热度企稳回暖,公司实验室业务基本面保持良好稳定,后续实验室业务的毛利拐点值得期待。
盈利预测与投资建议
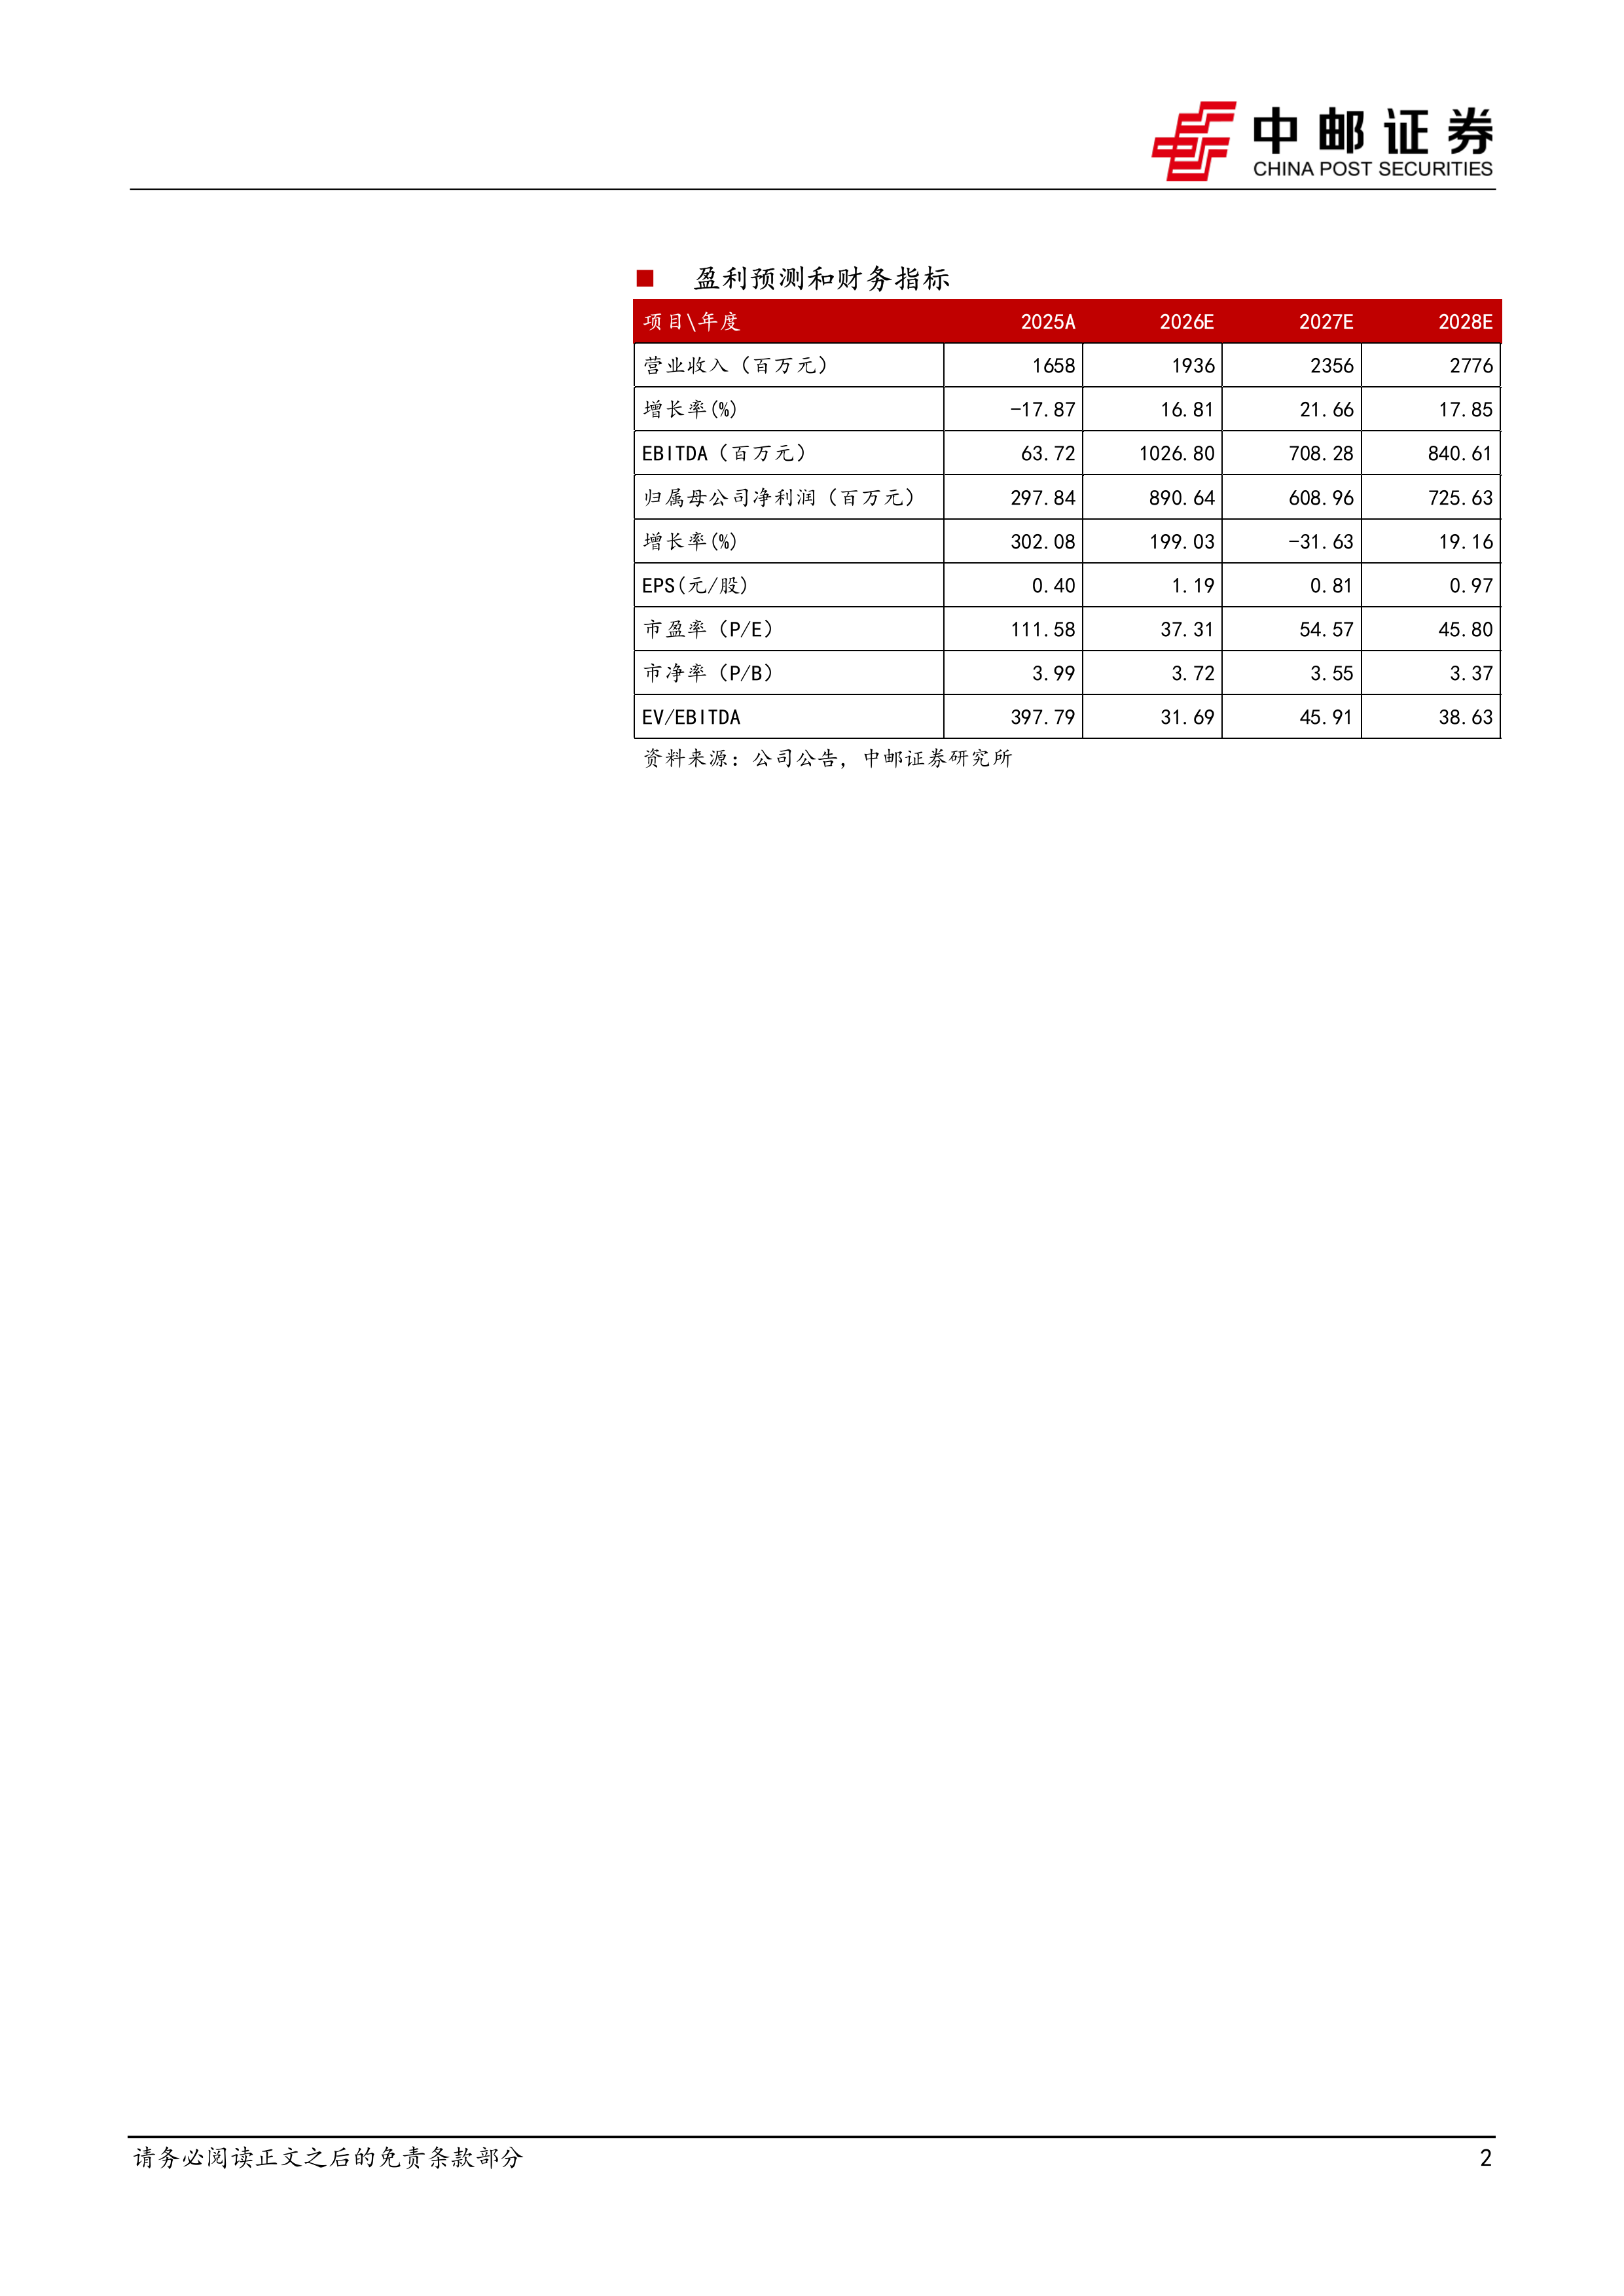
预计公司26/27/28年收入分别为19.36/23.56/27.76亿元,同比增长16.81%/21.66%/17.85%;归母净利润为8.91/6.09/7.26亿元,同比增长199.03%/-31.63%/19.16%,对应PE为37/55/46倍。公司是领先的医药研发服务企业,增长确定性强,维持“买入”评级。
风险提示
下游研发需求变动风险;市场竞争加剧风险;地缘政治风险
2026年上半年,昭衍新药归母净利润预计同比大增884.9%至1377.4%,核心驱动力来自公司自有非人灵长类实验模型繁育基地的生物资产公允价值正向变动,贡献净利润约7.03亿至7.77亿元,较上年同期的0.88亿元大幅提升。种群资源优势不仅保障了供应链安全,更通过公允价值重估直接转化为业绩弹性。
剔除生物资产影响后,实验室服务及其他业务净利润约为-1.42亿元至0.65亿元,较上年同期有所下滑,主要受前期行业激烈竞争的滞后影响,营收仅微增,毛利水平待恢复。但2025年全年及2026年Q1新签订单强劲反弹,伴随生物医药投融资企稳,实验室业务基本面保持良好,后续毛利修复值得期待。
公司发布2026年半年度业绩预告,预计营业收入约6.69亿元至7.39亿元(同比+0%至10.5%);归母净利润约6.00亿元至9.00亿元(同比+884.9%至1377.4%);扣非归母净利润约5.61亿元至8.42亿元(同比+2334.2%至3551.3%)。
生物资产公允价值正向变动成为本期业绩爆发的核心驱动力。2026H1生物资产公允价值变动贡献净利润约7.03亿元至7.77亿元,较2025年同期的0.88亿元大幅提升。公司作为自有非人灵长类实验模型繁育基地的CRO公司,种群资源优势保障非临床评价业务供应链安全,并通过公允价值重估直接转化为业绩弹性。
2026H1实验室服务及其他业务净利润约为-1.42亿元至0.65亿元,较2025年同期的-0.65亿元有所下滑,主要受前期行业激烈竞争的滞后影响,本期营收仅微增,毛利水平仍待恢复。2025年全年及2026Q1公司新签订单强劲反弹,随着生物医药行业投融资热度企稳回暖,实验室业务基本面保持良好稳定,后续实验室业务的毛利拐点值得期待。
预计公司2026/2027/2028年收入分别为19.36/23.56/27.76亿元,同比增长16.81%/21.66%/17.85%;归母净利润分别为8.91/6.09/7.26亿元,同比增长199.03%/-31.63%/19.16%,对应PE为37/55/46倍。公司是领先的医药研发服务企业,增长确定性强,维持“买入”评级。
下游研发需求变动风险;市场竞争加剧风险;地缘政治风险。
本报告聚焦昭衍新药2026年半年度业绩预告,指出公司归母净利润大幅增长主要由生物资产公允价值正向变动驱动,实验室服务业务虽短期承压但基本面稳固,随新签订单反弹和行业回暖,毛利修复可期。报告维持“买入”评级,并提示下游需求、市场竞争及地缘政治等风险。
医药生物行业报告:Charles River研发日提到哪些AI观点?
医药生物行业:厉兵秣马,拥抱顺风:从CRL、IQV、TMO看龙头CXO公司的AI观(及全球CXO2026中报业绩跟踪)
基础化工行业周报(2026.09.14-2026.09.20):本周棉短绒、液氯等涨幅居前,染料再现大幅提价
基础化工:下游纺织至“金九银十”旺季,H酸再度提价
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送